
Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank, mã chứng khoán: PCB) vừa được Ủy ban Chứng khoán Nhà nước (UBCKNN) thông báo đã nhận đầy đủ hồ sơ đăng ký chào bán cổ phiếu riêng lẻ. Đây là bước tiến mới trong kế hoạch tăng vốn điều lệ của ngân hàng sau hơn 13 năm duy trì mức vốn 9.000 tỷ đồng kể từ khi PVcomBank chính thức hoạt động vào năm 2013.
Theo phương án đã được Đại hội đồng cổ đông thường niên năm 2026 thông qua và Ngân hàng Nhà nước chấp thuận, PVcomBank dự kiến phát hành 300 triệu cổ phiếu phổ thông cho nhà đầu tư chứng khoán chuyên nghiệp. Nếu hoàn tất đợt phát hành, vốn điều lệ của ngân hàng sẽ tăng từ 9.000 tỷ đồng lên tối đa 12.000 tỷ đồng.
Toàn bộ số cổ phiếu chào bán riêng lẻ sẽ bị hạn chế chuyển nhượng trong thời hạn một năm kể từ ngày hoàn thành đợt phát hành.
Theo PVcomBank, nguồn vốn bổ sung nhằm củng cố năng lực tài chính, cải thiện chất lượng vốn cấp 1, nâng cao tỷ lệ an toàn vốn (CAR), đồng thời tạo thêm dư địa phát triển hoạt động tín dụng và nâng cao năng lực cạnh tranh.
Tuy nhiên, kế hoạch tăng vốn diễn ra trong bối cảnh chất lượng tài sản của ngân hàng vẫn còn những điểm cần lưu ý.
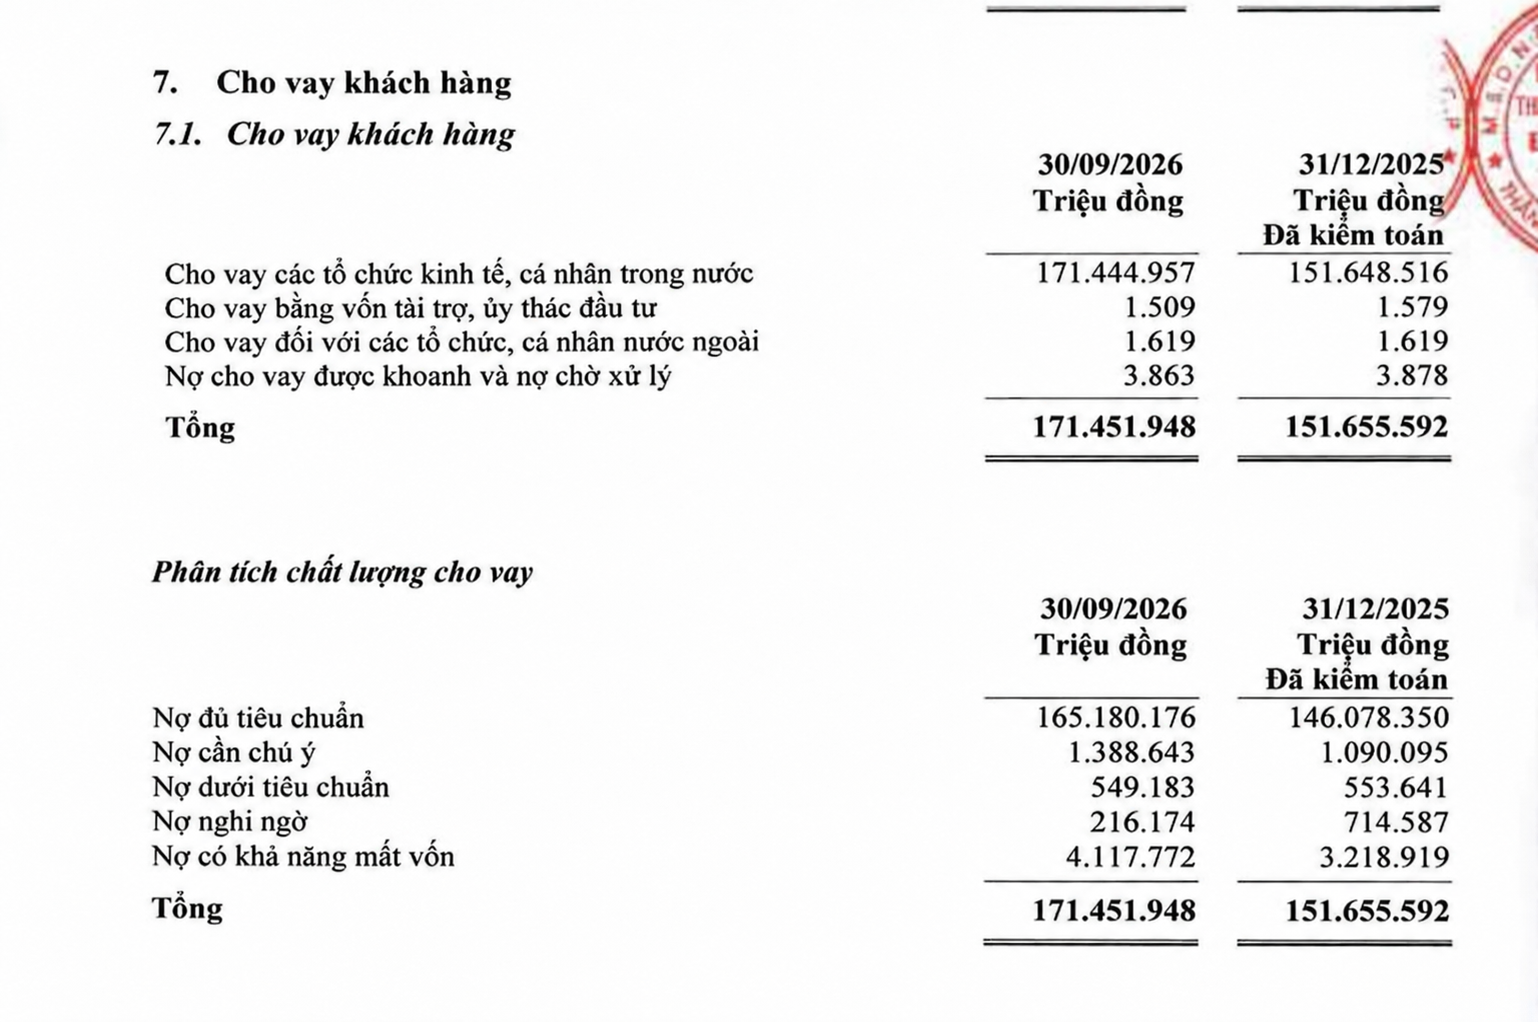
Báo cáo tài chính hợp nhất quý III/2026 cho thấy, đến ngày 30/9, tổng nợ xấu nội bảng của PVcomBank đạt khoảng 4.883 tỷ đồng, tăng 8,83% so với cuối năm 2025. Đáng chú ý, nợ có khả năng mất vốn (nhóm 5) lên tới hơn 4.117 tỷ đồng, tăng gần 28%, chiếm khoảng 84,3% tổng nợ xấu.
Trong khi đó, số dư dự phòng rủi ro cho vay khách hàng đạt khoảng 2.445 tỷ đồng. Tương ứng, tỷ lệ bao phủ nợ xấu của ngân hàng chỉ ở mức khoảng 50,1%, tức quy mô dự phòng hiện tại tương đương khoảng một nửa tổng nợ xấu nội bảng.
Đáng chú ý, dù tỷ lệ nợ xấu trên tổng dư nợ cho vay giảm từ 2,96% xuống 2,85%, quy mô nợ xấu tuyệt đối vẫn tăng. Dư nợ cho vay khách hàng tại thời điểm cuối quý III đạt 171.452 tỷ đồng, tăng 13,05% so với đầu năm.
Lợi nhuận tăng nhưng hiệu quả kinh doanh trước dự phòng suy giảm
Không chỉ chất lượng tài sản, diễn biến các nguồn thu và dòng tiền cũng là những yếu tố cần quan tâm trong bức tranh tài chính của PVcomBank.
Trong 9 tháng đầu năm 2026, ngân hàng ghi nhận lợi nhuận trước thuế hợp nhất gần 1.878 tỷ đồng, tăng 35,1% so với cùng kỳ năm trước. Tuy nhiên, nếu nhìn sâu hơn vào cơ cấu thu nhập, kết quả kinh doanh lại cho thấy sự phân hóa đáng kể giữa các mảng hoạt động.
Cụ thể, thu nhập từ hoạt động kinh doanh khác trong 9 tháng chỉ đạt khoảng 575 tỷ đồng, giảm mạnh so với mức 7.117 tỷ đồng cùng kỳ năm 2025. Lãi thuần từ hoạt động kinh doanh khác theo đó giảm từ 6.277 tỷ đồng xuống còn khoảng 279 tỷ đồng.
Đây là một trong những nguyên nhân khiến lợi nhuận thuần từ hoạt động kinh doanh trước chi phí dự phòng rủi ro tín dụng của PVcomBank giảm 56,5%, từ hơn 5.233 tỷ đồng xuống còn khoảng 2.277 tỷ đồng.
Ở chiều ngược lại, chi phí dự phòng rủi ro tín dụng trong kỳ chỉ ở mức khoảng 399 tỷ đồng, giảm mạnh so với mức 3.843 tỷ đồng cùng kỳ năm trước. Việc chi phí dự phòng giảm mạnh đã góp phần giúp lợi nhuận trước thuế của ngân hàng vẫn tăng trưởng dù lợi nhuận trước dự phòng suy giảm đáng kể.
Bên cạnh đó, dòng tiền từ hoạt động kinh doanh cũng ghi nhận diễn biến đáng chú ý. Theo báo cáo lưu chuyển tiền tệ hợp nhất, dòng tiền thuần từ hoạt động kinh doanh của PVcomBank trong 9 tháng đầu năm 2026 âm gần 5.591 tỷ đồng, cao hơn nhiều so với mức âm khoảng 578 tỷ đồng cùng kỳ năm trước.
Về phía huy động vốn, tiền gửi khách hàng tại ngày 30/9 đạt khoảng 208.893 tỷ đồng, tăng 3,64% so với cuối năm 2025. Trong khi đó, dư nợ cho vay khách hàng tăng 13,05%, cao hơn đáng kể tốc độ tăng trưởng tiền gửi.
Một chỉ tiêu khác cũng đáng chú ý là các khoản lãi và phí phải thu. Tại cuối quý III/2026, khoản mục này đạt gần 26.779 tỷ đồng, tăng khoảng 7.163 tỷ đồng so với đầu năm. Trong đó, lãi phải thu từ cho vay khách hàng chiếm hơn 23.883 tỷ đồng.
Như vậy, kế hoạch tăng vốn điều lệ lên 12.000 tỷ đồng được triển khai trong bối cảnh PVcomBank vừa mở rộng quy mô tín dụng, vừa phải đối mặt với áp lực kiểm soát nợ xấu, cải thiện hiệu quả hoạt động trước dự phòng và bảo đảm cân đối dòng tiền.
Việc bổ sung 3.000 tỷ đồng vốn điều lệ có thể tạo thêm dư địa cho hoạt động tín dụng và củng cố các chỉ số an toàn vốn. Song, hiệu quả của kế hoạch này sẽ còn phụ thuộc vào khả năng sử dụng nguồn vốn mới, chất lượng các khoản cho vay và năng lực thu hồi nợ trong thời gian tới.