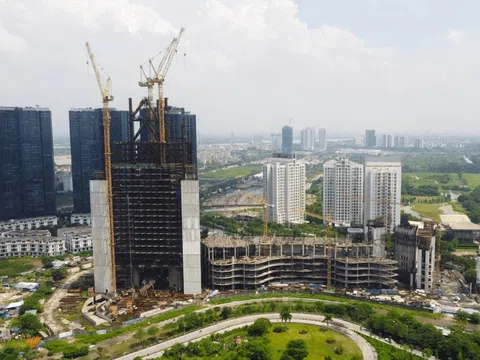

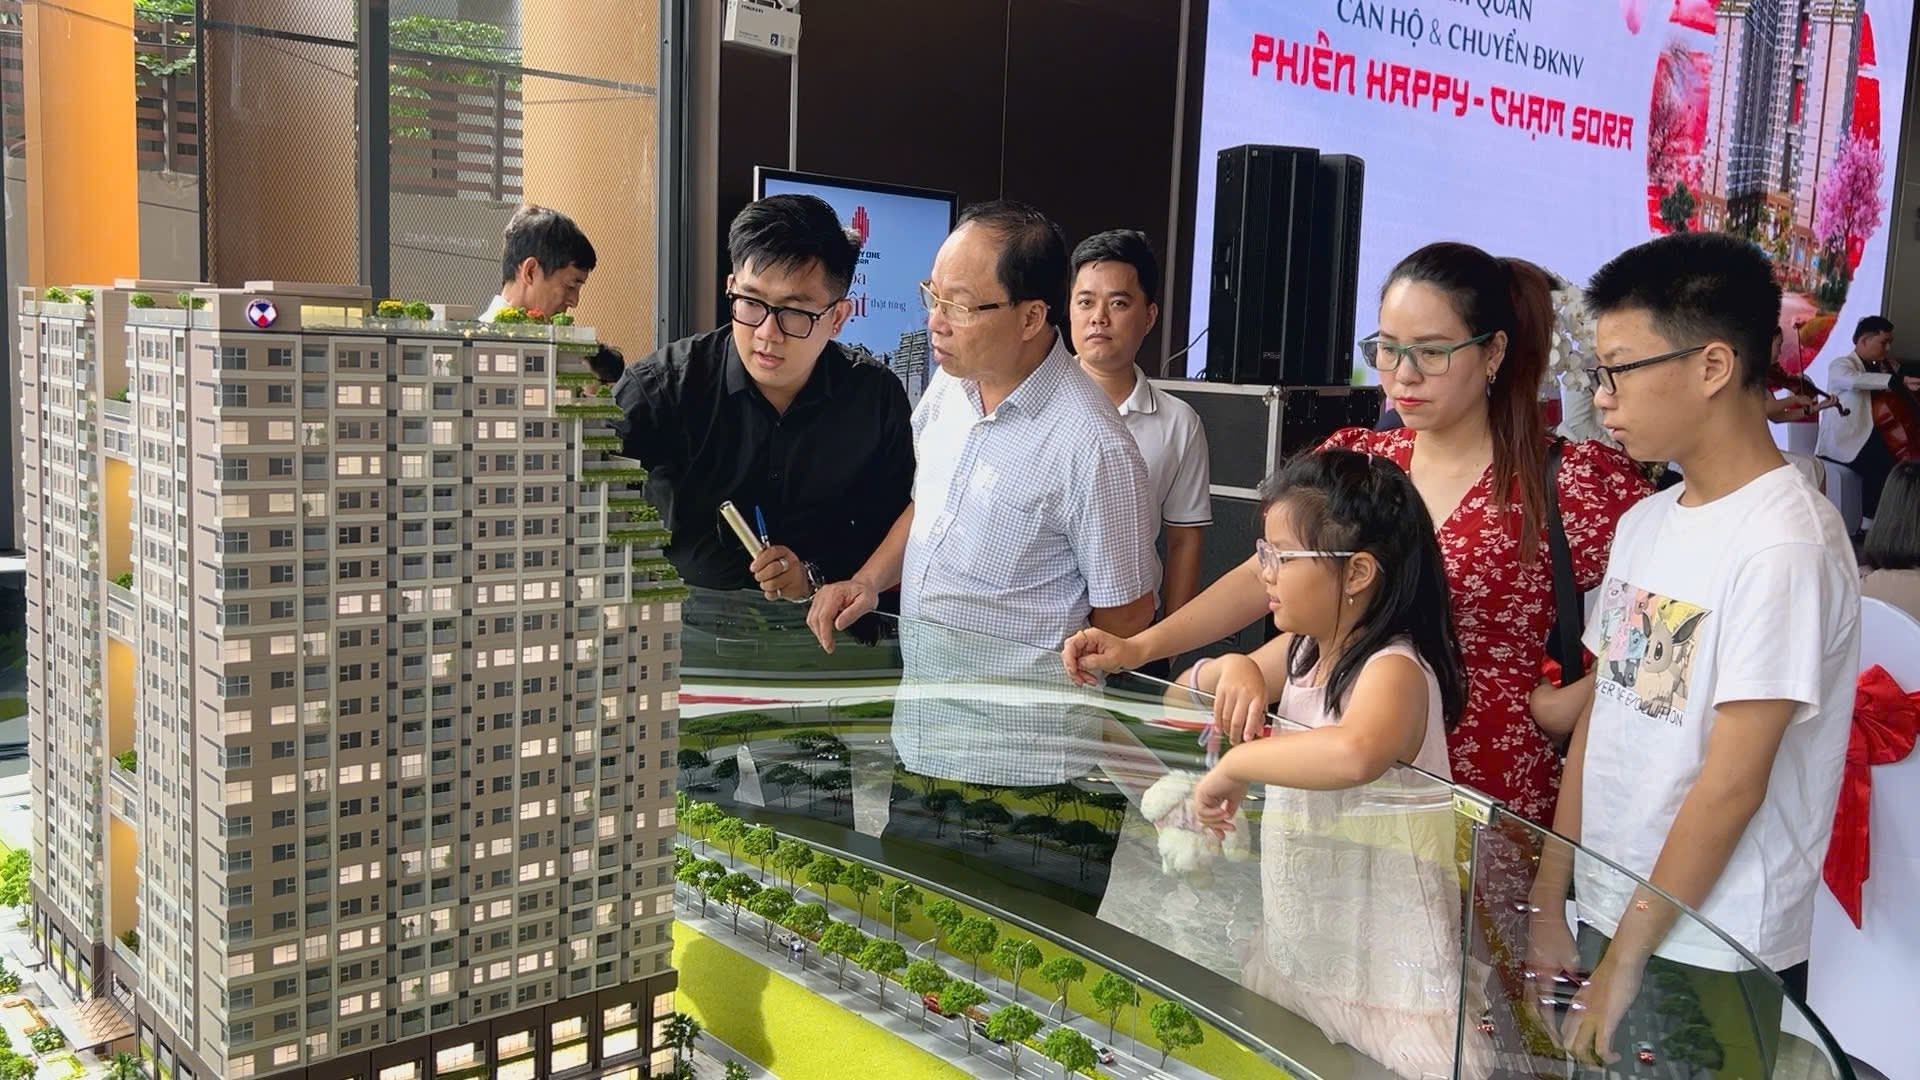
Thị trường bất động sản đang bước vào giai đoạn sàng lọc sau thời kỳ tăng trưởng nóng. Nếu cách đây 1-2 năm, nhiều nhà đầu tư sẵn sàng trả thêm hàng trăm triệu đồng để sở hữu căn hộ ngay từ đợt mở bán đầu tiên, thì hiện nay, không ít người lại loay hoay tìm đầu ra khi tài sản đến thời điểm bàn giao.
Sự thay đổi này phản ánh rõ nét sự dịch chuyển của thị trường. Nguồn cung mới gia tăng, trong khi sức mua không còn duy trì tốc độ tương ứng. Cùng với đó, mặt bằng lãi suất cho vay tăng trở lại, khiến chi phí nắm giữ bất động sản trở thành áp lực đối với những người sử dụng đòn bẩy tài chính.
Theo số liệu của Hội Môi giới Bất động sản Việt Nam (VARS), nguồn cung nhà ở mở bán mới đạt 128.678 sản phẩm trong năm 2025. Trong 9 tháng đầu năm 2026, thị trường ghi nhận hơn 104.400 sản phẩm mới, tăng 21,5% so với cùng kỳ năm trước. Tuy nhiên, lượng giao dịch chỉ đạt khoảng 55.000 sản phẩm.
Đáng chú ý, riêng quý III/2026, thị trường có 12.520 giao dịch, tương ứng tỷ lệ hấp thụ khoảng 39,3% nguồn cung mới. Lượng giao dịch chỉ bằng khoảng một nửa so với cùng kỳ năm trước. Những con số này cho thấy nguồn cung đang được cải thiện, nhưng khả năng hấp thụ của thị trường vẫn là bài toán đáng quan tâm.
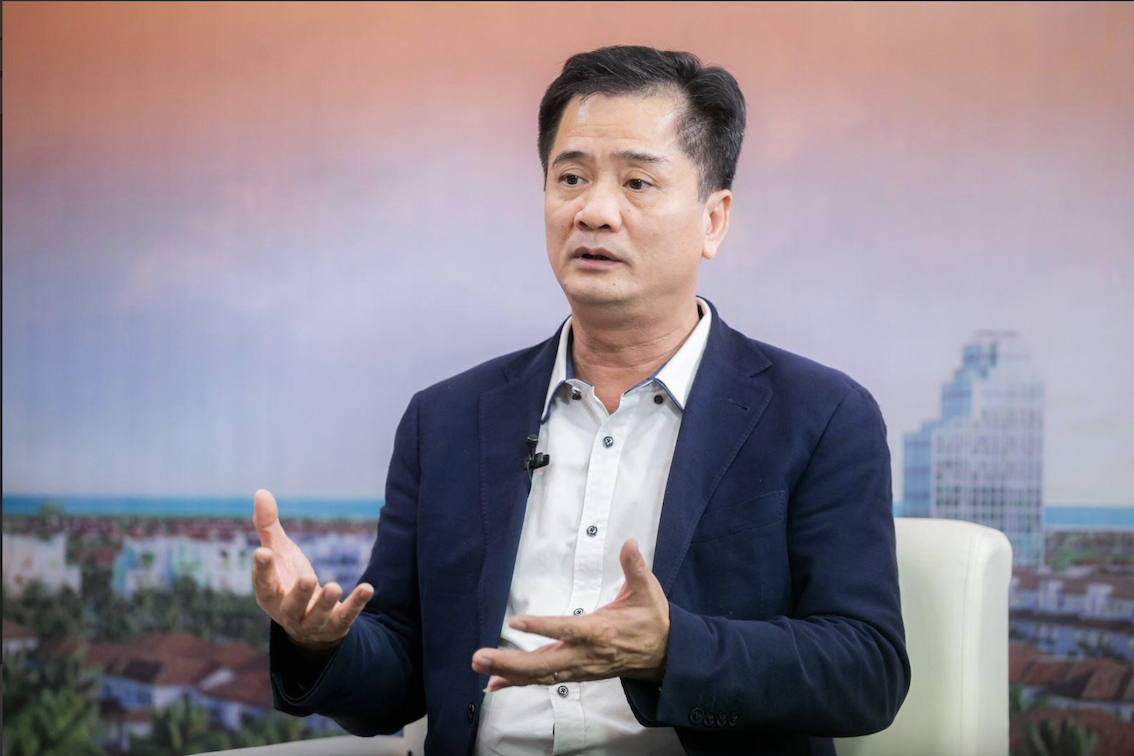
Ông Nguyễn Văn Đính - Chủ tịch VARS, nhận định thị trường đang chuyển từ tư duy đầu tư đón sóng sang chú trọng giá trị sử dụng và khả năng khai thác tài sản. Những sản phẩm thiếu tiện ích, không tạo được dòng tiền hoặc chủ yếu dựa vào kỳ vọng tăng giá sẽ ngày càng gặp khó khăn về thanh khoản.
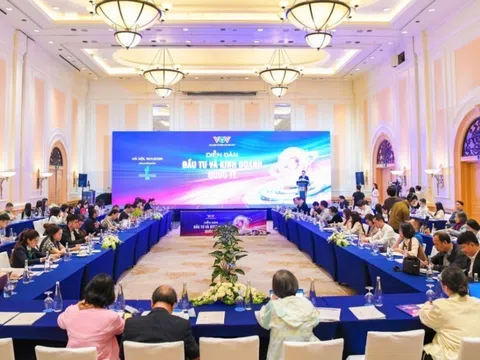
Một trong những yếu tố tạo sức ép lớn nhất đối với nhà đầu tư hiện nay là chi phí vốn. Theo số liệu được VARS công bố tại diễn đàn, lãi suất vay mua nhà tại nhiều ngân hàng phổ biến ở mức 8,5-11%/năm trong thời gian ưu đãi. Sau giai đoạn này, lãi suất có thể tăng lên 13-15%/năm khi chuyển sang cơ chế thả nổi.
Với những người mua căn hộ bằng vốn vay, mức lãi suất trên có thể làm thay đổi đáng kể hiệu quả đầu tư. Trong khi chi phí tài chính tăng lên, giá căn hộ thứ cấp tại một số dự án không còn duy trì đà tăng như trước, thậm chí xuất hiện tình trạng chủ sở hữu phải điều chỉnh giá bán để tìm kiếm người mua.
Đây là tình thế khác biệt so với giai đoạn thị trường sôi động trước đó. Khi nguồn cung khan hiếm, nhiều căn hộ vừa mở bán đã được nhà đầu tư săn đón, thậm chí xuất hiện giao dịch chuyển nhượng suất mua với mức chênh lệch đáng kể. Không ít người kỳ vọng chỉ cần nắm giữ tài sản trong 1-2 năm, đến thời điểm nhận bàn giao có thể bán lại để hưởng khoản chênh lệch.
Tuy nhiên, khi thị trường không còn thuận lợi, chiến lược này bộc lộ nhiều rủi ro. Nếu giá bán không tăng như kỳ vọng, khoản lợi nhuận dự kiến có thể bị bào mòn bởi tiền lãi vay, phí quản lý, chi phí hoàn thiện nội thất và các khoản chi trong suốt thời gian nắm giữ tài sản. Trường hợp phải giảm giá để thu hồi vốn, nhà đầu tư thậm chí có thể đối diện nguy cơ thua lỗ.
Áp lực cũng hiện hữu với nhóm đầu tư căn hộ cho thuê. Trên thực tế, khả năng khai thác dòng tiền phụ thuộc lớn vào tương quan giữa giá mua, giá thuê và chi phí tài chính. Khi lãi suất vay tăng nhanh hơn doanh thu cho thuê, tỷ suất sinh lời thực tế sẽ suy giảm.
Đặc biệt, những căn hộ có giá mua cao nhưng mức cho thuê không tương xứng khó tạo ra dòng tiền đủ bù đắp chi phí vốn. Nếu tỷ lệ vay lớn, khoản thu từ cho thuê có thể không đủ trả lãi ngân hàng và các chi phí vận hành. Khi đó, việc tiếp tục nắm giữ tài sản để chờ tăng giá cũng đồng nghĩa với việc nhà đầu tư phải chấp nhận một khoản chi phí cơ hội đáng kể.
Diễn biến này cho thấy thị trường bất động sản đang thay đổi tiêu chí lựa chọn tài sản. Khả năng tăng giá không còn là yếu tố duy nhất quyết định hiệu quả đầu tư. Vị trí, nhu cầu ở thực, khả năng khai thác cho thuê, mức giá đầu vào và năng lực tài chính của người mua cần được đặt trong cùng một phép tính.
Bất động sản không đồng nghĩa với việc mất đi cơ hội sinh lời, nhưng cách kiếm lợi nhuận đang trở nên khắt khe hơn. Trong bối cảnh chi phí vốn tăng và thanh khoản phân hóa, một căn hộ có giá trị cao trên bảng hàng chưa chắc đã dễ dàng chuyển thành tiền mặt. Với những nhà đầu tư từng xuống tiền bằng kỳ vọng tăng giá ngắn hạn, bài toán quan trọng lúc này không còn là mua được căn hộ với mức chênh bao nhiêu, mà là liệu có thể bán ra với mức giá nào và trong thời gian bao lâu.