
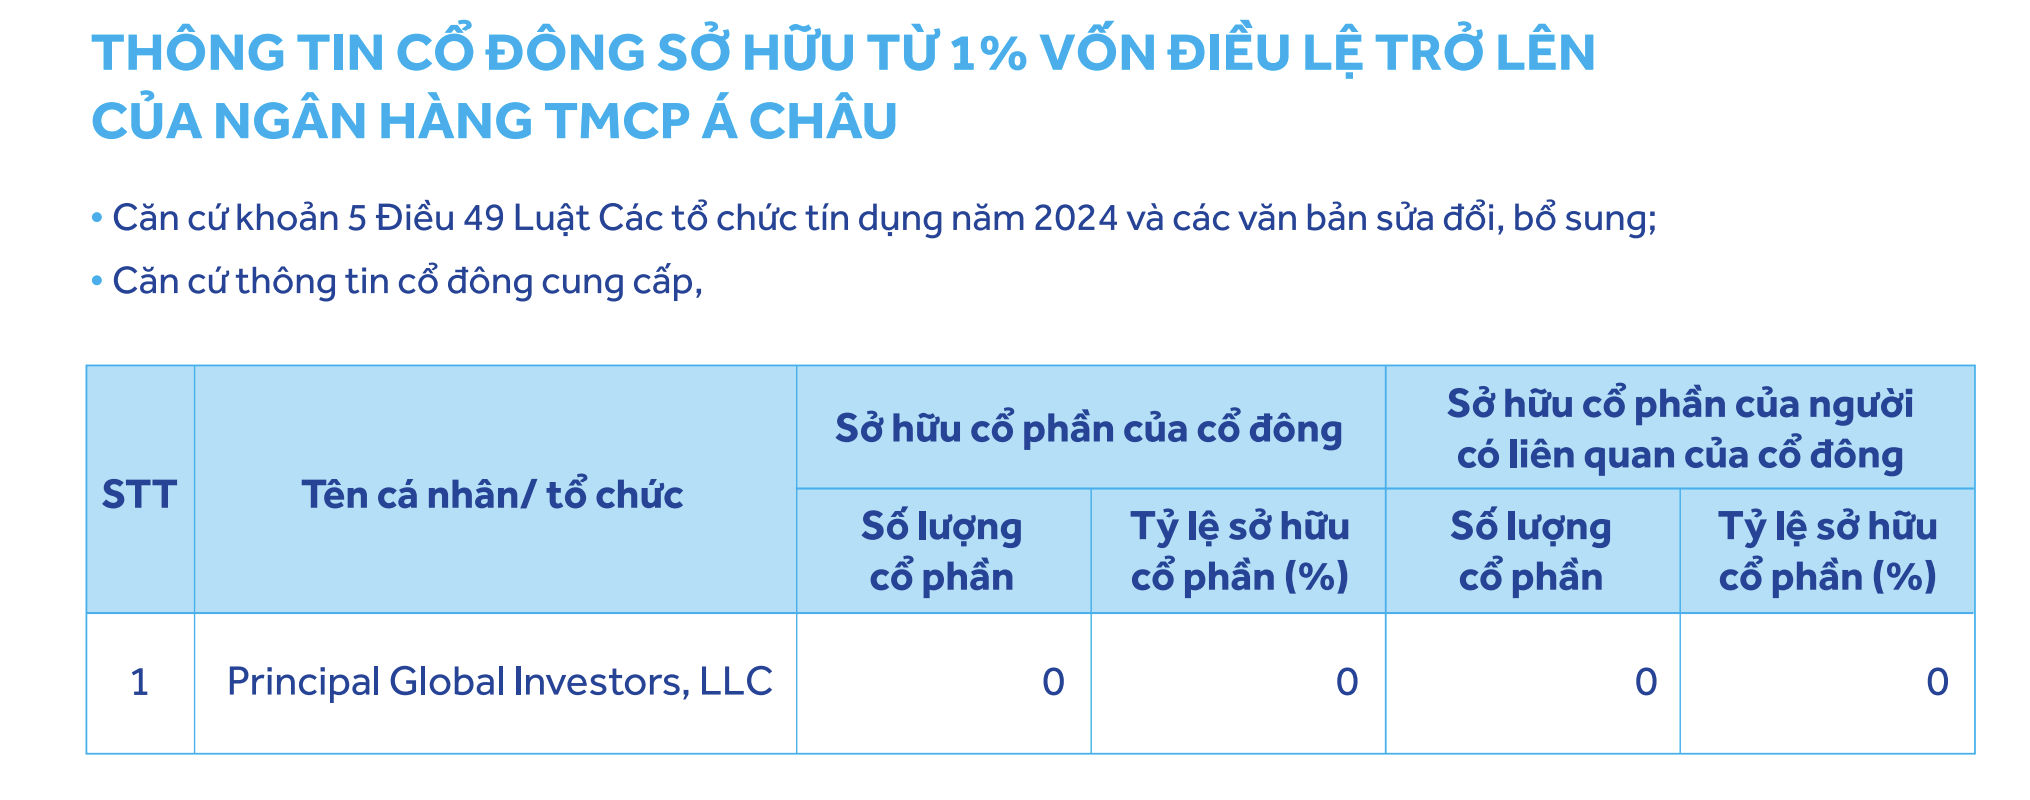
Ngân hàng TMCP Á Châu (HoSE: ACB) vừa công bố thông tin cập nhật về các cổ đông sở hữu từ 1% vốn điều lệ trở lên. Theo đó, Principal Global Investors, LLC, tổ chức quản lý đầu tư đến từ Mỹ, không còn ghi nhận sở hữu cổ phiếu tại ngân hàng.
Cụ thể, tại văn bản công bố ngày 11/11/2026, tỷ lệ sở hữu của Principal Global Investors, LLC tại ACB được ghi nhận ở mức 0%. Số cổ phần do người có liên quan đến tổ chức này nắm giữ cũng bằng 0.
Trước đó, theo thông tin ACB công bố ngày 12/6/2026, Principal Global Investors, LLC sở hữu hơn 51,47 triệu cổ phiếu ACB, tương đương 1,002% vốn điều lệ. Tại thời điểm này, người có liên quan đến tổ chức cũng không nắm giữ cổ phần tại ngân hàng.
Như vậy, sau khoảng 5 tháng, lượng cổ phiếu ACB do Principal Global Investors, LLC nắm giữ đã giảm từ hơn 51,47 triệu đơn vị xuống 0.
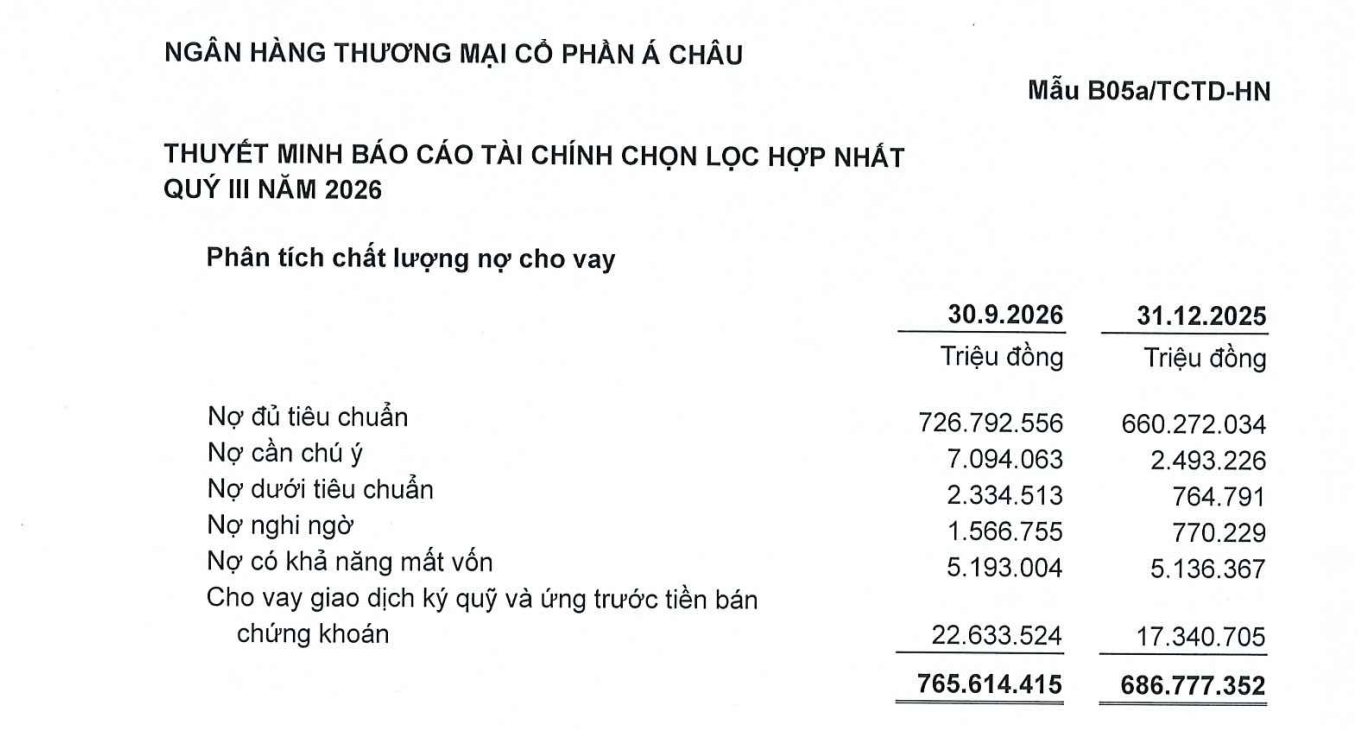
Ở một diễn biến khác, báo cáo tài chính hợp nhất quý III/2026 của ACB cho thấy chất lượng tín dụng có dấu hiệu chịu áp lực khi tổng nợ xấu tăng mạnh hơn tốc độ mở rộng cho vay.
Cụ thể, tính đến ngày 30/9/2026, tổng dư nợ cho vay khách hàng của ACB đạt hơn 765.614 tỷ đồng, tăng khoảng 11,5% so với cuối năm 2025. Trong khi đó, tổng nợ xấu, bao gồm nợ nhóm 3, nhóm 4 và nhóm 5, lên hơn 9.094 tỷ đồng, tăng 36,3% so với mức hơn 6.671 tỷ đồng tại thời điểm cuối năm trước.
Đáng chú ý, nợ có khả năng mất vốn (nhóm 5) đạt hơn 5.193 tỷ đồng, chiếm khoảng 57,1% tổng nợ xấu. Con số này tăng nhẹ so với mức hơn 5.136 tỷ đồng cuối năm 2025. Trong khi đó, nợ dưới tiêu chuẩn (nhóm 3) tăng từ khoảng 765 tỷ đồng lên hơn 2.334 tỷ đồng; nợ nghi ngờ (nhóm 4) tăng từ hơn 770 tỷ đồng lên gần 1.567 tỷ đồng.
Tỷ lệ nợ xấu trên tổng dư nợ cho vay theo đó tăng từ khoảng 0,97% cuối năm 2025 lên gần 1,19% tại ngày 30/9/2026.
Không chỉ nợ xấu tăng, chi phí dự phòng rủi ro tín dụng cũng gia tăng đáng kể. Trong 9 tháng đầu năm 2026, ACB ghi nhận khoản chi phí này hơn 2.680 tỷ đồng, tăng khoảng 94,4% so với mức hơn 1.378 tỷ đồng cùng kỳ năm trước.
Tại ngày 30/9/2026, tổng dự phòng chung và dự phòng cụ thể đối với các khoản cho vay khách hàng của ACB đạt hơn 8.153 tỷ đồng, tăng khoảng 8,6% so với mức hơn 7.507 tỷ đồng tại thời điểm cuối năm 2025. Trong đó, dự phòng chung đạt 5.533 tỷ đồng, dự phòng cụ thể đạt gần 2.620 tỷ đồng. Ngoài ra, ngân hàng còn ghi nhận 117,5 tỷ đồng dự phòng rủi ro cho vay giao dịch ký quỹ.
Đối chiếu tổng dự phòng chung và dự phòng cụ thể với tổng nợ xấu hơn 9.094 tỷ đồng, tỷ lệ bao phủ nợ xấu của ACB ước đạt khoảng 89,7%.
Ở chiều kinh doanh, ACB vẫn ghi nhận tăng trưởng lợi nhuận trong 9 tháng đầu năm 2026. Cụ thể, lợi nhuận trước thuế hợp nhất đạt hơn 19.294 tỷ đồng, tăng 10,6% so với cùng kỳ năm 2025. Trong khi đó, lợi nhuận sau thuế đạt hơn 13.311 tỷ đồng, tăng 3,7%.
Tính đến cuối quý III/2026, tổng tài sản của ACB đạt hơn 1,1 triệu tỷ đồng, tăng khoảng 7,7% so với đầu năm. Tiền gửi của khách hàng đạt hơn 596.302 tỷ đồng, tăng khoảng 1,9% so với cuối năm 2025.
Một điểm khác đáng chú ý là lưu chuyển tiền thuần từ hoạt động kinh doanh trong 9 tháng đầu năm 2026 âm hơn 45.692 tỷ đồng, trong khi cùng kỳ năm trước âm hơn 21.191 tỷ đồng.
Trong 9 tháng đầu năm 2026, ACB vẫn duy trì tăng trưởng lợi nhuận trước thuế. Tuy nhiên, tốc độ tăng nợ xấu cao hơn đáng kể so với tăng trưởng tín dụng, cùng với chi phí dự phòng rủi ro tín dụng tăng gần gấp đôi so với cùng kỳ, cho thấy áp lực đối với chất lượng tài sản đang gia tăng.
Trong bối cảnh Principal Global Investors, LLC đã không còn sở hữu lượng cổ phiếu ACB từng nắm giữ, diễn biến nợ xấu, chất lượng tài sản và hiệu quả kinh doanh sẽ là những yếu tố đáng chú ý đối với ngân hàng trong thời gian tới.