
Bức tranh ngành ngân hàng đang xuất hiện những tín hiệu kém thuận lợi khi nợ xấu và các khoản vay có nguy cơ chuyển nhóm tiếp tục gia tăng. Diễn biến này diễn ra sau một chu kỳ mở rộng tín dụng mạnh, đặt các tổ chức tín dụng trước bài toán vừa duy trì tăng trưởng, vừa kiểm soát chất lượng tài sản.
Theo phân tích của SGI Capital, số liệu báo cáo tài chính quý III/2026 cho thấy nợ nhóm 2 và nợ xấu (nhóm 3-5) đã tăng liên tiếp trong ba quý. Quy mô các khoản nợ này đang tiến gần vùng cao từng ghi nhận vào cuối năm 2022.
Đáng chú ý, tỷ lệ bao phủ nợ xấu (LLR) đã giảm xuống mức thấp nhất trong 10 năm, dù nhiều ngân hàng tăng trích lập dự phòng trong quý III. Đây là chỉ số phản ánh khả năng dùng nguồn dự phòng hiện có để bù đắp các khoản nợ không có khả năng thu hồi.
Khi LLR suy giảm, dư địa ứng phó với rủi ro tín dụng của ngân hàng cũng bị thu hẹp. Trong trường hợp nợ xấu tiếp tục tăng, các nhà băng có thể phải đẩy mạnh trích lập dự phòng, qua đó làm giảm lợi nhuận trong những kỳ tiếp theo.
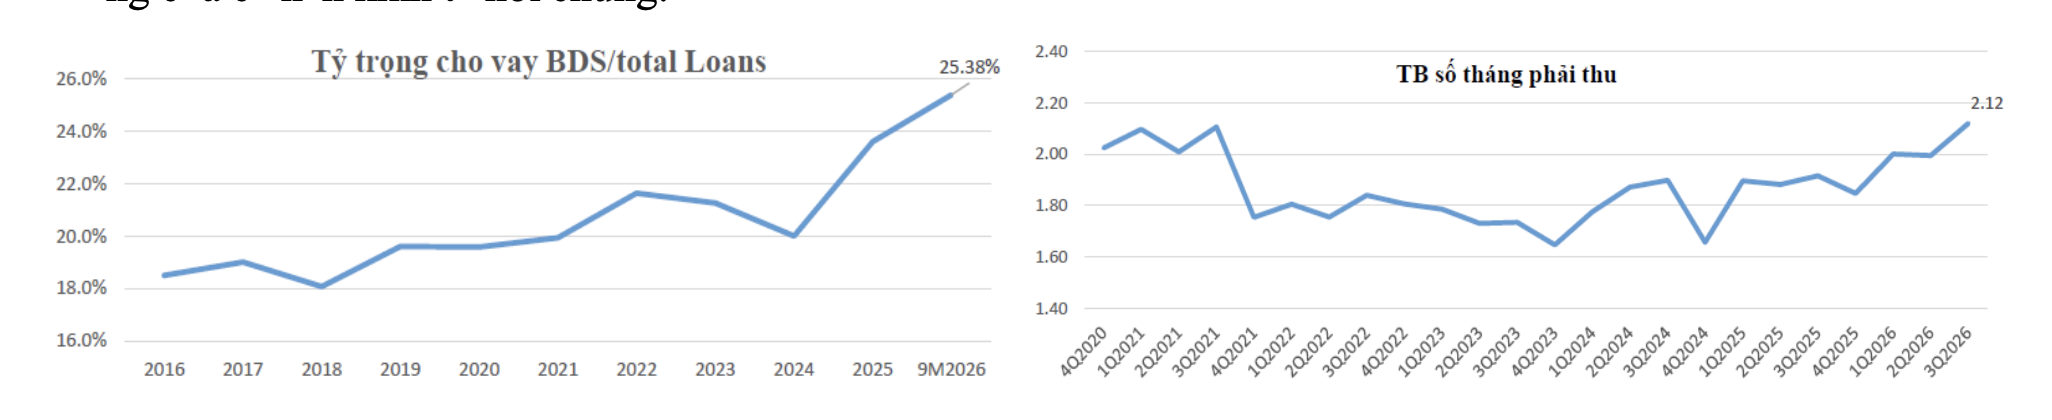
Một chỉ báo khác cũng đáng lưu ý là thời gian thu hồi các khoản phải thu bình quân đã tăng lên 2,12 tháng, mức cao nhất trong vòng 5 năm. Diễn biến này cho thấy quá trình thu hồi vốn đang gặp nhiều trở ngại hơn, trong bối cảnh thanh khoản của thị trường và khách hàng vay vốn chưa thực sự cải thiện.
Tín dụng bất động sản trở thành điểm nóng rủi ro
Một trong những yếu tố có thể khiến chất lượng tài sản ngân hàng chịu thêm sức ép là mức độ tập trung tín dụng vào lĩnh vực bất động sản.
Theo SGI Capital, đến hết quý III/2026, dư nợ tín dụng liên quan đến bất động sản đã vượt 25% tổng tín dụng toàn hệ thống, tương đương gần 40% GDP. Quy mô này cho thấy mức độ liên kết đáng kể giữa hoạt động ngân hàng và diễn biến của thị trường địa ốc.
Đáng chú ý, tín dụng dành cho hoạt động đầu tư, kinh doanh bất động sản, chủ yếu phục vụ phát triển dự án, tăng hơn 25% trong ba quý đầu năm, cao gấp hơn hai lần tốc độ tăng trưởng tín dụng chung. Trong khi đó, dư nợ phục vụ nhu cầu mua nhà gần như đi ngang.
Sự chênh lệch này phản ánh dòng vốn ngân hàng đang tập trung nhiều hơn vào phía doanh nghiệp phát triển dự án, thay vì nhu cầu vay mua nhà của người dân. Trong bối cảnh sức mua chưa phục hồi tương xứng, khả năng tiêu thụ sản phẩm và thu hồi vốn của các chủ đầu tư sẽ trở thành yếu tố quan trọng đối với khả năng trả nợ.
Rủi ro không chỉ nằm ở phía doanh nghiệp bất động sản. Những nhà đầu tư cá nhân sử dụng đòn bẩy tài chính để mua nhà đất trong các giai đoạn thị trường tăng nóng cũng đang đối mặt với áp lực lớn hơn khi lãi suất vay tăng, thanh khoản suy yếu và giá tài sản biến động.
Đặc biệt, các khoản vay từng được hưởng thời gian ân hạn lãi suất có thể bộc lộ áp lực khi người vay bước vào giai đoạn phải thực hiện đầy đủ nghĩa vụ trả nợ. Nếu thu nhập không đủ bù đắp chi phí tài chính, nguy cơ phát sinh nợ quá hạn sẽ tăng lên.
Ở phía doanh nghiệp, nguồn cung bất động sản dự kiến gia tăng trong giai đoạn 2027-2028, trong khi tốc độ giao dịch chưa có dấu hiệu phục hồi tương ứng, có thể kéo dài thời gian bán hàng. Dòng tiền từ hoạt động kinh doanh vì thế khó cải thiện nhanh, ảnh hưởng đến tiến độ thanh toán các nghĩa vụ tài chính.
Không chỉ tác động đến khả năng trả nợ của khách hàng, thị trường bất động sản trầm lắng còn gây khó khăn cho ngân hàng trong việc xử lý tài sản bảo đảm. Khi thanh khoản thấp, quá trình phát mại tài sản có thể kéo dài, giá trị thu hồi cũng khó đạt kỳ vọng ban đầu.
Theo SGI Capital, nếu tình trạng suy giảm thanh khoản và giá bất động sản kéo dài, khả năng thu hồi nợ, tốc độ luân chuyển vốn và năng lực cung ứng tín dụng của các ngân hàng đều có thể chịu ảnh hưởng.
Bên cạnh rủi ro nợ xấu, hoạt động huy động vốn cũng đặt ra những thách thức nhất định. Tăng trưởng tiền gửi đang chậm hơn tốc độ tăng trưởng cho vay, trong khi nguồn vốn huy động chủ yếu có kỳ hạn ngắn phải đáp ứng nhu cầu tín dụng trung và dài hạn.
Sự mất cân đối về kỳ hạn buộc các ngân hàng phải thận trọng hơn trong quản trị thanh khoản. Mặt bằng lãi suất huy động tăng cũng làm gia tăng chi phí đầu vào, gây sức ép lên biên lãi ròng (NIM). Trong khi đó, nhu cầu vay vốn tại một số phân khúc như mua nhà và ô tô suy giảm có thể hạn chế khả năng mở rộng tín dụng.
SGI Capital cho rằng những yếu tố này, cộng với áp lực gia tăng trích lập dự phòng, có thể khiến lợi nhuận ngành ngân hàng chịu sức ép từ quý IV/2026 và kéo dài sang năm 2027.
Đáng chú ý, định giá cổ phiếu ngân hàng theo các chỉ số P/E và P/B đã lùi về gần vùng thấp trong lịch sử. Tuy nhiên, mức định giá thấp chưa đồng nghĩa triển vọng lợi nhuận đã chạm đáy, nhất là khi chất lượng tài sản và chi phí dự phòng vẫn còn nhiều yếu tố bất định.
Trong giai đoạn tới, diễn biến nợ xấu, tỷ lệ bao phủ nợ xấu, biên lãi ròng và tốc độ tăng trưởng tín dụng sẽ là những chỉ báo quan trọng để đánh giá sức khỏe thực chất của ngành ngân hàng.
Sau một chu kỳ mở rộng tín dụng, thách thức lớn đối với các nhà băng không còn đơn thuần là tăng quy mô cho vay, mà chuyển sang khả năng kiểm soát rủi ro, thu hồi vốn và duy trì chất lượng tài sản. Đây sẽ là phép thử đáng kể đối với năng lực quản trị và sức chống chịu của hệ thống ngân hàng trong năm 2027.