
Thị trường bất động sản đang trải qua giai đoạn điều chỉnh sau khi giá nhà ở tại một số phân khúc tăng cao so với thu nhập của người dân. Giao dịch căn hộ và đất nền suy giảm trong quý III/2026, trong khi mặt bằng lãi suất cao tiếp tục tạo áp lực lên thị trường.
Theo báo cáo gặp gỡ nhà đầu tư tháng 10/2026 do Công ty Chứng khoán MB (MBS) công bố ngày 2/11, ban lãnh đạo Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank - mã chứng khoán: VPB) cho biết mặt bằng lãi suất cao trong khoảng 6-9 tháng qua đã tạo áp lực đáng kể lên thị trường bất động sản.
Dẫn số liệu từ Bộ Xây dựng được chia sẻ tại buổi gặp gỡ, VPBank cho biết giao dịch căn hộ trong quý III/2026 giảm khoảng 14% so với quý trước, trong khi giao dịch đất nền giảm khoảng 6%. Giá đất và căn hộ tại một số khu vực cũng đã có sự điều chỉnh.
Theo đánh giá của ngân hàng, thị trường đang trải qua quá trình điều chỉnh sau khi giá nhà ở tại một số phân khúc tăng cao so với thu nhập của người dân. Dù vậy, nhu cầu nhà ở trong dài hạn vẫn còn lớn, tạo dư địa cho những sản phẩm đáp ứng khả năng chi trả của người mua.
Xét theo từng phân khúc, nhà ở xã hội và nhà ở có mức giá phù hợp được VPBank đánh giá có cơ hội tích cực hơn. Bất động sản công nghiệp tiếp tục được hỗ trợ bởi dòng vốn đầu tư trực tiếp nước ngoài (FDI), trong khi bất động sản du lịch có thêm động lực từ sự phục hồi của lượng khách quốc tế. Ngược lại, một số dự án nhà ở cao cấp vẫn chịu áp lực trong bối cảnh thị trường điều chỉnh.
Trước diễn biến này, VPBank cho biết sẽ tiếp tục chọn lọc dự án và chủ đầu tư, đồng thời kiểm soát danh mục các dự án đang xem xét tài trợ. Theo ban lãnh đạo ngân hàng, năm 2027 vẫn có thể là giai đoạn khó khăn đối với thị trường bất động sản, dù một số phân khúc vẫn có khả năng tiếp cận nguồn vốn ngân hàng thông qua hoạt động tài trợ có chọn lọc.
Bên cạnh bất động sản, VPBank cũng đang nghiên cứu mở rộng hoạt động tài trợ các dự án hạ tầng trọng điểm quốc gia. Hiện ngân hàng chủ yếu cung cấp vốn lưu động cho các nhà thầu và doanh nghiệp trong chuỗi giá trị dự án, phục vụ nhu cầu thiết bị và hoạt động xây dựng, với kỳ hạn phổ biến từ 6-24 tháng. Ngân hàng cũng đã tham gia một số dự án BOT nhưng quy mô tài trợ trực tiếp còn hạn chế.
Trong kế hoạch năm 2027, VPBank nghiên cứu mở rộng sự tham gia thông qua các khoản vay hợp vốn và cấu trúc tài trợ khác, tận dụng nền tảng vốn, khả năng huy động nguồn lực quốc tế và sự hỗ trợ từ cổ đông chiến lược SMBC. Tuy nhiên, ban lãnh đạo ngân hàng lưu ý tiến độ triển khai các dự án hạ tầng cần phù hợp với năng lực cung ứng vốn của nền kinh tế, tránh tạo áp lực quá lớn lên thanh khoản và mặt bằng lãi suất.
Một vấn đề khác được VPBank đề cập là chất lượng tài sản trong bối cảnh lãi suất cao kéo dài. Theo báo cáo của MBS, nợ nhóm 2 tại ngân hàng tăng trong quý III, tập trung chủ yếu ở khách hàng cá nhân và một số phân khúc doanh nghiệp nhỏ và vừa (SME).
Áp lực trả nợ gia tăng một phần do một số khách hàng kết thúc thời gian hưởng lãi suất ưu đãi và chuyển sang thực hiện nghĩa vụ trả nợ theo mặt bằng lãi suất mới. Bên cạnh đó, thanh khoản bất động sản suy yếu cũng khiến việc xử lý tài sản bảo đảm và thu hồi nợ gặp khó khăn hơn.
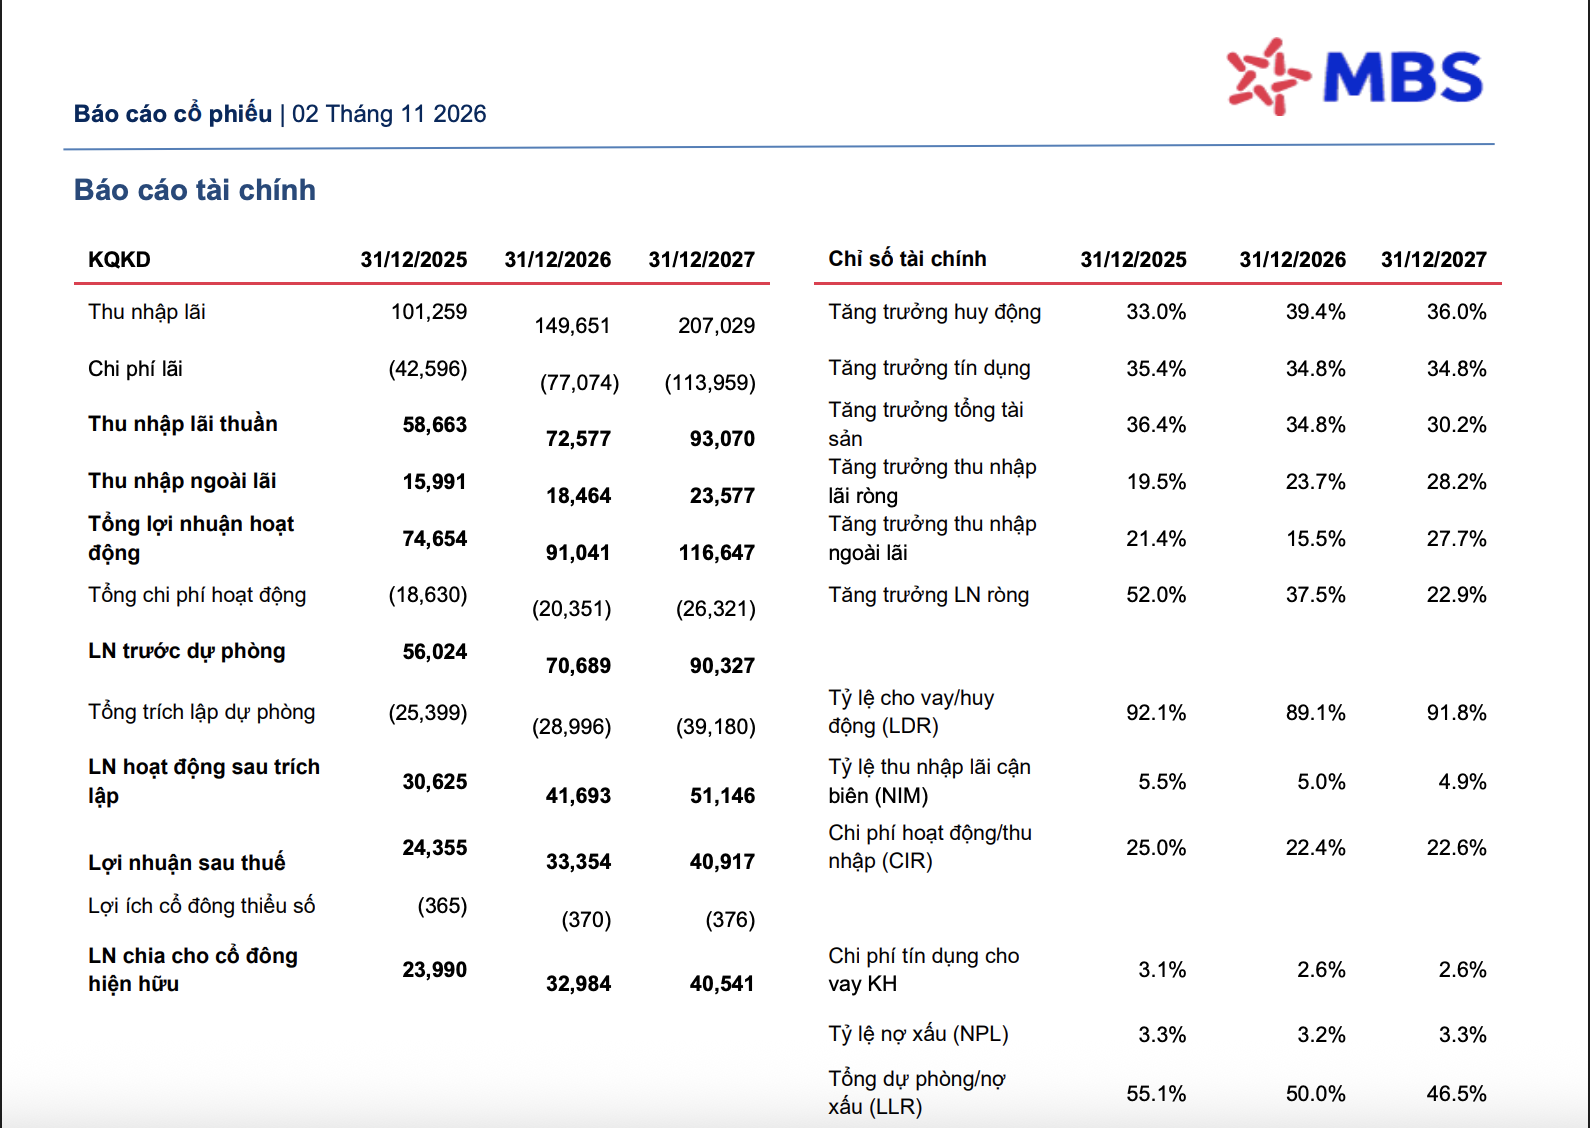
Ở góc độ tài chính, các dự phóng của MBS Research cũng cho thấy quy mô tín dụng VPBank có thể tiếp tục mở rộng mạnh trong hai năm tới, song chất lượng tài sản vẫn là yếu tố cần theo dõi.
Cụ thể, MBS dự báo dư nợ cho vay khách hàng của VPBank tăng từ 1,51 triệu tỷ đồng năm 2026 lên hơn 2 triệu tỷ đồng vào năm 2027. Tăng trưởng tín dụng trong hai năm này cùng được dự phóng ở mức 34,8%.
Trong khi quy mô cho vay tiếp tục gia tăng, tỷ lệ nợ xấu được MBS dự báo ở mức 3,2% năm 2026 và tăng lên 3,3% vào năm 2027. Đáng chú ý, tỷ lệ bao phủ nợ xấu có thể giảm từ 50% xuống 46,5% trong cùng giai đoạn.
Những dự phóng này đặt ra yêu cầu đối với VPBank trong việc cân đối giữa mục tiêu mở rộng tín dụng và kiểm soát rủi ro. Đặc biệt, trong bối cảnh một bộ phận khách hàng cá nhân và doanh nghiệp SME đang chịu áp lực trả nợ, việc duy trì chất lượng tài sản sẽ có ý nghĩa quan trọng đối với hiệu quả tăng trưởng của ngân hàng.
Trước tình hình này, VPBank cho biết đang siết chặt tiêu chuẩn đối với các khoản vay mới, đồng thời phân nhóm khách hàng hiện hữu để có biện pháp quản lý phù hợp. Bộ phận kinh doanh và thu hồi nợ được tăng cường phối hợp nhằm theo dõi dòng tiền, khả năng trả nợ, hỗ trợ những khách hàng có triển vọng phục hồi và bảo đảm thu hồi nợ đúng hạn.
Ngân hàng xác định ba trọng tâm trong thời gian tới gồm tăng cường quản trị rủi ro, duy trì tăng trưởng tín dụng có kỷ luật và nâng cao chất lượng danh mục tài sản. Ban lãnh đạo kỳ vọng có thể duy trì chất lượng tài sản quanh mức hiện tại trong quý IV/2026 tại cả VPBank và FE Credit, đồng thời tiếp tục theo dõi những phân khúc có mức độ rủi ro cao.
Ở chiều ngược lại, triển vọng lãi suất cũng được VPBank đánh giá có những yếu tố hỗ trợ. Theo ban lãnh đạo ngân hàng, lãi suất huy động có cơ sở đã đạt đỉnh, dù chi phí vốn của VPBank có thể chưa giảm ngay do các khoản tiền gửi cũ đến hạn và được tái định giá ở mức cao hơn. Áp lực này có thể kéo dài thêm khoảng ba tháng trước khi chi phí vốn giảm dần.
Với thanh khoản hệ thống cải thiện, tăng trưởng tín dụng chậm lại và tỷ giá tương đối ổn định, VPBank kỳ vọng mặt bằng lãi suất VND có dư địa giảm trong quý IV/2026 và năm 2027. Đây được xem là yếu tố hỗ trợ hoạt động kinh doanh của ngân hàng trong giai đoạn tới.