
Vay thông thường, một điểm phần trăm lãi suất tăng cũng gây đảo lộn
Tìm kiếm không gian sống thoáng đãng hơn cho bố mẹ và hai con nhỏ, anh Vũ Đức Hùng, 44 tuổi, đang làm việc tại TP.HCM, nhắm đến một căn nhà phố tại dự án Vinhomes Sài Gòn Park. Sau khi gom góp nguồn vốn tự có, gia đình cần vay thêm 3 tỷ đồng. Dù thu nhập hiện tại khá ổn định, anh Nam vẫn lần lữa chưa dám đặt bút ký hợp đồng vì nỗi ám ảnh từ lần mua căn nhà đầu tiên cách đây 15 năm.
Khi ấy, khoản vay của gia đình anh hết thời hạn ưu đãi và bước vào chu kỳ thả nổi đúng giai đoạn mặt bằng lãi suất bật tăng lên 15 - 17%/năm. Tiền lãi phải đóng mỗi tháng vọt lên ngoài tầm kiểm soát, biến việc sở hữu tổ ấm mới thành gánh nặng tài chính thường trực.
“Giai đoạn đó thật sự ám ảnh khi hai vợ chồng phải thắt lưng buộc bụng, cắt giảm việc học ngoại khóa của con và luôn sống trong tâm trạng nơm nớp lo âu mỗi khi ngân hàng gửi thông báo điều chỉnh định kỳ”, anh Hùng nhớ lại.
Trải nghiệm nhớ đời ấy khiến anh Hùng rất dè dặt trước các gói vay thương mại thông thường, bởi sau thời gian ưu đãi ban đầu, lãi suất thả nổi có thể vọt lên 12% hay 14%/năm. Với khoản vay 3 tỷ đồng, chỉ cần lãi suất nhích lên 1% là mỗi tháng mất thêm 2,5 triệu đồng, tương đương 30 triệu đồng/năm, một khoản chi không hề nhỏ với bất kỳ gia đình nào.
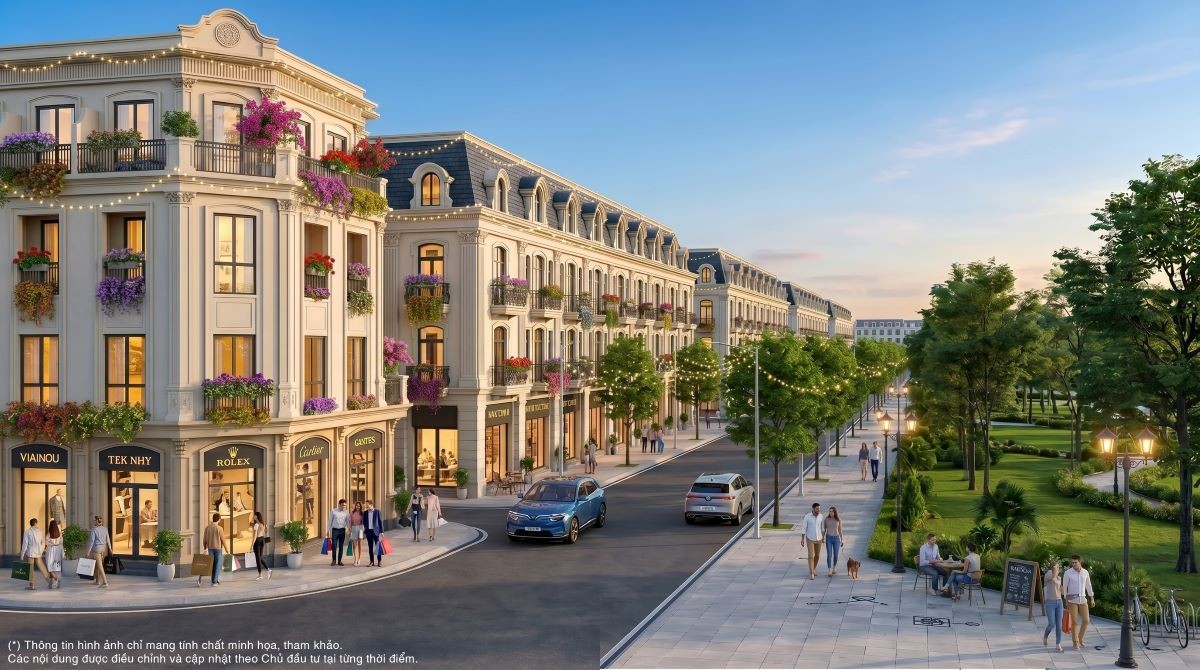
Khóa trần lãi suất giúp người vay chủ động dòng tiền suốt 5 năm
Điều những người mang tâm lý cẩn trọng như anh Hùng mong muốn là một con số chi phí có thể dự trù chính xác trong khoảng thời gian đủ dài. Khi khoản tiền trả góp được xác định cụ thể, việc sắp xếp học phí, sinh hoạt và tích lũy sẽ không còn bị xáo trộn bởi các đợt tăng lãi suất bất ngờ.
Gói hỗ trợ 60 tháng trong chương trình “Mua nhà Vinhomes không lo lãi suất” giải quyết trực tiếp nút thắt đó. Chính sách này cố định lãi suất ở ngưỡng 9%/năm trong suốt 5 năm. Toàn bộ phần vượt so với lãi suất thực tế của ngân hàng, Vinhomes sẽ đứng ra chi trả toàn.
Nếu vay 3 tỷ đồng để mua nhà Vinhomes lúc này, anh Hùng có thể hình dung rõ ràng quyền lợi và nghĩa vụ trả nợ của mình. Với lãi suất ưu đãi 9%/năm, tiền lãi anh phải trả tương đương 22,5 triệu đồng/tháng. Nếu lãi suất ngân hàng tăng lên 12%/năm, khoản lãi phát sinh là 30 triệu đồng, nhưng phần vượt trần 7,5 triệu đồng/tháng được chủ đầu tư chi trả toàn bộ.
Thậm chí trong trường hợp lãi suất thị trường tăng vọt lên 14%/năm, tiền lãi trên cùng dư nợ tăng lên đến 35 triệu đồng/tháng thì phần chênh lệch 12,5 triệu đồng vẫn do Vinhomes thanh toán.
Nhờ có mức trần cố định, người vay như anh Hùng biết chắc khoản chi trả lãi vay cao nhất của mình không vượt quá 22,5 triệu đồng mỗi tháng, chặn đứng nguy cơ đội thêm cả chục triệu đồng tiền lãi khi thị trường biến động.
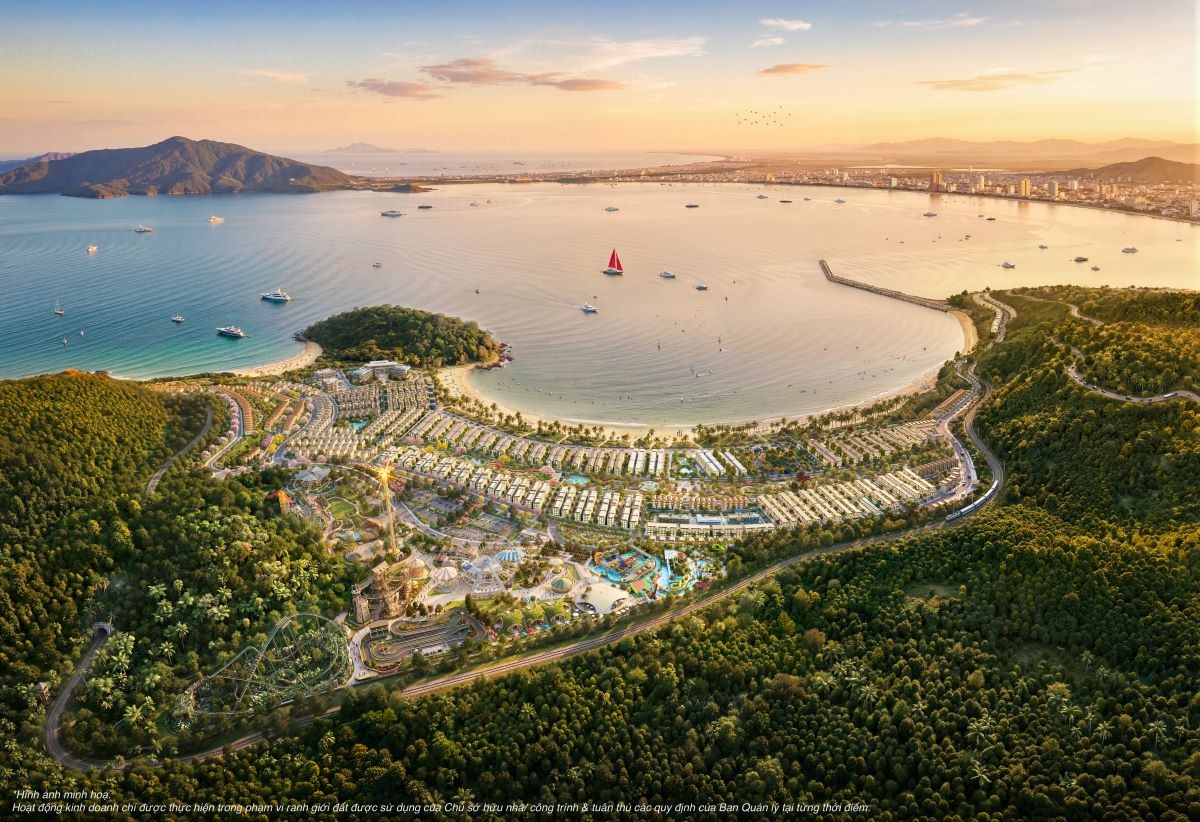
Linh hoạt giảm dần nợ gốc, trả nợ sớm không lo bị phạt
Một quyền lợi khác là khi người vay tích lũy và trả bớt gốc, số tiền lãi hàng tháng sẽ giảm tương ứng theo dư nợ thực tế. Chẳng hạn, sau một thời gian, dư nợ của anh Hùng giảm còn 2,5 tỷ đồng. Áp dụng mức trần 9% mỗi năm, tiền lãi quy đổi mỗi tháng hạ xuống còn 18,75 triệu đồng, tiết kiệm 3,75 triệu đồng so với thời điểm dư nợ 3 tỷ đồng.
Kế hoạch giảm nợ này càng thêm thuận lợi nhờ quy định miễn phí trả nợ trước hạn trong suốt thời gian hỗ trợ lãi suất. Khi nhận khoản tiền thưởng, thu hồi công nợ hoặc có dòng tiền tích lũy, khách hàng có thể nộp ngay vào nợ gốc mà không phải chịu các khoản phạt hợp đồng từ phía ngân hàng. Quy mô khoản vay nhờ vậy được thu hẹp linh hoạt theo năng lực tài chính ở từng giai đoạn
Đối với những khách hàng có nhu cầu vốn ngắn hạn hơn, chương trình còn mở ra các phương án đa dạng khác, như gói 18 tháng với lãi suất chỉ 3%/năm, gói 24 tháng ở mức 4,5%/năm, hoặc các kỳ hạn 30, 36 và 48 tháng với lãi suất tương ứng 6%, 7,5% và 8,5%/năm.
Những lo lắng đè nặng suốt thời gian qua của anh Hùng đã được tháo gỡ khi anh được chuyên viên tư vấn phân tích cặn kẽ bảng tính dòng tiền cho căn nhà tại Vinhomes Sài Gòn Park.
Cảm nhận được sự an tâm tuyệt đối và nhận thấy phương án tài chính hoàn toàn nằm trong tầm kiểm soát, anh Hùng đã quyết định đặt cọc chốt mua căn nhà mơ ước theo gói hỗ trợ lãi suất 60 tháng. Giá trị lớn nhất của mức trần 9%/năm chính là việc chuyển hóa một nỗi lo biến động khôn lường thành một khoản chi minh bạch, trao cho các gia đình điểm tựa vững vàng để an tâm thụ hưởng chuẩn sống mới.