
Theo định hướng tại dự thảo Luật Đất đai sửa đổi, bảng giá đất kết hợp hệ số điều chỉnh giá đất sẽ được sử dụng làm căn cứ xác định nghĩa vụ tài chính trong phần lớn trường hợp, thay cho việc xác định giá đất cụ thể đối với từng thửa đất, từng dự án.
Cách tiếp cận này được kỳ vọng khắc phục những bất cập trong quy trình định giá đất hiện hành, vốn có thể kéo dài do phải trải qua nhiều bước xác định giá, thẩm định và phê duyệt. Khi phương pháp tính được chuẩn hóa, thời gian thực hiện thủ tục có thể được rút ngắn, giúp doanh nghiệp chủ động hơn trong quá trình chuẩn bị và triển khai dự án.
Tuy nhiên, theo VARS, hiệu quả của cơ chế mới không chỉ phụ thuộc vào việc thay đổi phương pháp xác định giá đất mà còn nằm ở cách xây dựng, áp dụng và điều chỉnh hệ số K. Nếu thiếu quy định cụ thể về căn cứ xác định, dữ liệu đầu vào, phương pháp tính toán và chu kỳ rà soát, những vướng mắc trong định giá đất có thể chuyển từ khâu xác định giá đất cụ thể sang khâu xây dựng hệ số điều chỉnh.
Khảo sát của Viện Nghiên cứu Đánh giá thị trường bất động sản Việt Nam (VARS IRE) tại 22 địa phương đã công bố hệ số K năm 2026 cho thấy cách áp dụng giữa các địa phương chưa đồng nhất. Khoảng một phần ba số địa phương được khảo sát sử dụng chung hệ số bằng 1 cho tất cả khu vực, trong khi các địa phương còn lại phân chia hệ số theo quy hoạch và một số yếu tố khác.
Đáng chú ý, hệ số quy hoạch tại Hà Nội có thể lên tới 1,45, còn tại TP.HCM là 1,7. Đây mới là hệ số thành phần, chưa bao gồm tác động từ biến động thị trường và những yếu tố điều chỉnh khác. Do đó, hệ số K cuối cùng còn phụ thuộc vào phương pháp tính toán và điều kiện áp dụng cụ thể.
Sự khác biệt giữa các địa phương có thể xuất phát từ đặc điểm riêng của từng thị trường bất động sản. Tuy nhiên, VARS cho rằng nếu thiếu bộ tiêu chí thống nhất và được công khai, việc xác định hệ số K có nguy cơ phụ thuộc nhiều vào quyết định hành chính, khiến doanh nghiệp khó dự báo chính xác nghĩa vụ tài chính về đất đai.
Đối với doanh nghiệp bất động sản, chi phí đất đai là một trong những cấu phần quan trọng của tổng mức đầu tư dự án. Việc nghĩa vụ tài chính tăng cao so với dự toán ban đầu có thể làm thay đổi phương án tài chính, nhu cầu huy động vốn và hiệu quả kinh doanh. Trong những trường hợp chi phí phát sinh vượt quá khả năng cân đối, doanh nghiệp có thể phải xem xét lại kế hoạch đầu tư, tiến độ triển khai hoặc phương án phát triển sản phẩm.
Theo ước tính của VARS, tiền sử dụng đất tại một dự án có thể tăng gấp 2-2,6 lần so với cách tính trước đây nếu áp dụng phương pháp lấy bảng giá đất nhân với hệ số K. Đây là mức biến động đáng chú ý, song tác động thực tế còn phụ thuộc vào đặc điểm khu đất, phương pháp xác định nghĩa vụ tài chính và các quy định áp dụng đối với từng trường hợp.
Áp lực không chỉ đặt lên doanh nghiệp mà còn ảnh hưởng đến hộ gia đình, cá nhân có nhu cầu chuyển mục đích sử dụng đất hoặc thực hiện thủ tục công nhận quyền sử dụng đất. Khi nghĩa vụ tài chính tăng, khả năng chi trả của người dân có thể bị ảnh hưởng, đặc biệt đối với những trường hợp đã chuẩn bị hồ sơ hoặc xây dựng kế hoạch tài chính dựa trên cách tính trước đó.
Từ thực tế này, VARS kiến nghị cần quy định rõ nguyên tắc xây dựng hệ số K ngay trong các văn bản pháp luật. Theo đó, hệ số điều chỉnh nên được xác định dựa trên mối tương quan giữa giá đất thị trường và giá đất trong bảng giá đất tương ứng, với dữ liệu đầu vào từ giao dịch thực tế, kết quả đấu giá và các nguồn thông tin có thể kiểm chứng.
VARS cũng đề xuất bảng giá đất và hệ số K cần được rà soát, công khai hằng năm; đồng thời nghiên cứu ngưỡng biến động 20% để kích hoạt việc xem xét điều chỉnh. Căn cứ và phương pháp tính toán cần được công bố nhằm tạo điều kiện cho người dân, doanh nghiệp theo dõi và giám sát.
Đối với những thay đổi làm tăng nghĩa vụ tài chính, hội đề xuất thông báo trước tối thiểu 6 tháng để các bên có thời gian chuẩn bị nguồn lực và điều chỉnh kế hoạch. Cùng với đó, cần xây dựng cơ chế chuyển tiếp phù hợp đối với hộ gia đình, cá nhân và các dự án đã hoàn thành một số bước pháp lý trước khi chính sách mới có hiệu lực. VARS cũng kiến nghị nghiên cứu lộ trình điều chỉnh nghĩa vụ tài chính hoặc cơ chế cho phép nộp dần có điều kiện nhằm hạn chế những xáo trộn đột ngột về chi phí.
Liên quan đến công tác bồi thường khi Nhà nước thu hồi đất, VARS đề xuất mức bồi thường không thấp hơn 100% giá đất được xác định theo bảng giá đất và hệ số K tại thời điểm phê duyệt phương án bồi thường. Đây là kiến nghị của hiệp hội nhằm bảo đảm quyền lợi của người có đất bị thu hồi trong bối cảnh phương pháp xác định giá đất thay đổi.
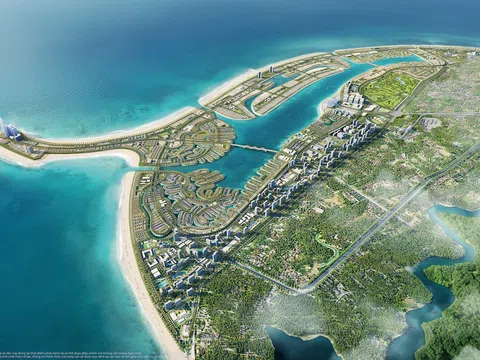
Bên cạnh đó, VARS cho rằng không nên loại bỏ hoàn toàn phương pháp xác định giá đất cụ thể. Phương pháp này vẫn cần được duy trì đối với các dự án quy mô lớn, dự án lấn biển, dự án sử dụng đất hỗn hợp hoặc những khu vực chưa có đủ dữ liệu giao dịch đáng tin cậy. Việc lựa chọn phương pháp cần căn cứ vào đặc điểm của từng trường hợp, thay vì áp dụng một công thức cứng nhắc cho mọi loại đất và dự án.
Có thể thấy, việc đơn giản hóa thủ tục xác định nghĩa vụ tài chính về đất đai là mục tiêu cần thiết, nhưng hiệu quả của cơ chế mới phụ thuộc đáng kể vào tính minh bạch, khả năng kiểm chứng dữ liệu và mức độ ổn định của chính sách. Khi chi phí đất đai có thể tác động trực tiếp đến hiệu quả đầu tư và khả năng chi trả của người dân, việc hoàn thiện phương pháp xác định hệ số K cần đồng thời bảo đảm yêu cầu quản lý nhà nước, tính dự báo của thị trường và sự hài hòa lợi ích giữa các bên liên quan.