
Nam A Bank dự kiến huy động 1.320 tỷ đồng từ phát hành riêng lẻ 100 triệu cổ phiếu
Ngân hàng TMCP Nam Á (Nam A Bank) dự kiến chào bán riêng lẻ 100 triệu cổ phiếu với giá 13.200 đồng/cổ phiếu, qua đó có thể thu về 1.320 tỷ đồng. Trong số tiền này, 990 tỷ đồng dự kiến được phân bổ cho hoạt động cấp tín dụng.
Ngân hàng TMCP Nam Á (Nam A Bank, mã chứng khoán: NAB) vừa công bố Nghị quyết HĐQT về việc bổ sung phương án chào bán cổ phiếu riêng lẻ năm 2026.
Theo phương án được thông qua, Nam A Bank dự kiến phát hành 100 triệu cổ phiếu, tương đương 4,632% số cổ phiếu đang lưu hành. Giá chào bán là 13.200 đồng/cổ phiếu, tương ứng số tiền dự kiến thu về 1.320 tỷ đồng.
Đối tượng tham gia đợt phát hành là các nhà đầu tư chứng khoán chuyên nghiệp trong và ngoài nước, có năng lực tài chính và đáp ứng các điều kiện theo quy định. Số lượng nhà đầu tư dự kiến dưới 100. Toàn bộ cổ phiếu phát hành riêng lẻ sẽ bị hạn chế chuyển nhượng trong vòng một năm kể từ ngày kết thúc đợt chào bán, ngoại trừ một số trường hợp theo quy định pháp luật.
Đợt phát hành dự kiến được thực hiện trong quý IV/2026, sau khi có văn bản chấp thuận của Ngân hàng Nhà nước và Ủy ban Chứng khoán Nhà nước. Thời gian hoàn thành dự kiến trong quý IV/2026 hoặc quý I/2027, tùy thuộc tiến độ chấp thuận của cơ quan quản lý.
Theo danh sách phân phối dự kiến, có 7 tổ chức tham gia đợt chào bán. Trong đó, Công ty TNHH Quản lý quỹ KIM Việt Nam dự kiến mua nhiều nhất với 44,89 triệu cổ phiếu.
Tiếp theo là Công ty Cổ phần Quản lý quỹ đầu tư MB với 15,15 triệu cổ phiếu; Công ty Cổ phần Quản lý quỹ đầu tư FPT với 13,46 triệu cổ phiếu và Công ty Cổ phần Chứng khoán KIS Việt Nam với 7,57 triệu cổ phiếu.
Ba tổ chức còn lại gồm KIM Vietnam Growth Equity Fund dự kiến mua 7,5 triệu cổ phiếu; TMAM Vietnam Equity Fund mua 6,78 triệu cổ phiếu và KITMC Worldwide Vietnam RSP Balance Fund mua 4,65 triệu cổ phiếu.
Về cơ cấu sở hữu nước ngoài, tổng lượng cổ phiếu dự kiến phân phối cho nhà đầu tư nước ngoài hoặc tổ chức kinh tế có nhà đầu tư nước ngoài nắm giữ trên 50% vốn điều lệ là 71,39 triệu cổ phiếu. Sau đợt phát hành, tỷ lệ sở hữu nước ngoài tại Nam A Bank dự kiến vẫn thấp hơn giới hạn tối đa 30%.
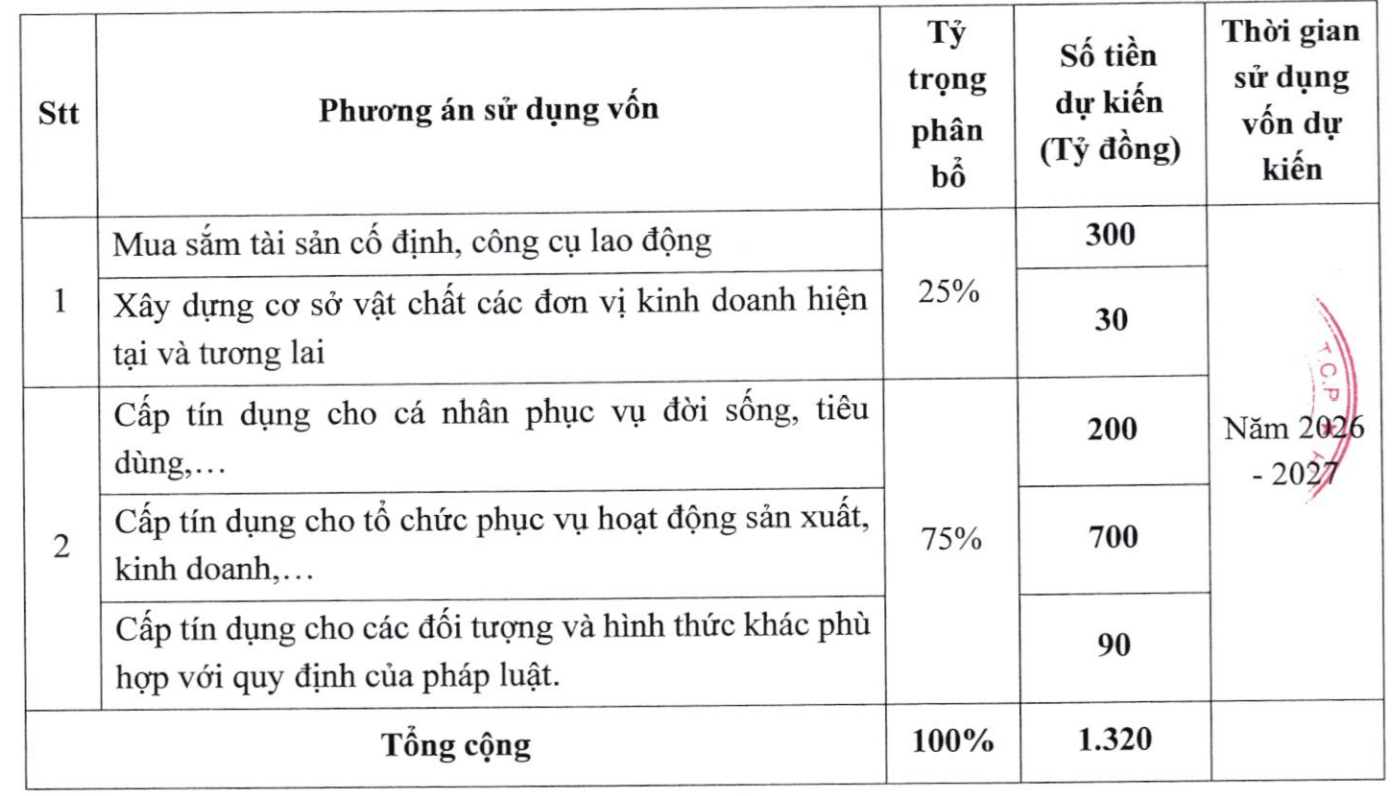
Theo kế hoạch sử dụng vốn, trong tổng số 1.320 tỷ đồng dự kiến thu được, Nam A Bank dành 330 tỷ đồng (chiếm 25%) cho hoạt động đầu tư tài sản và cơ sở vật chất. Trong đó, 300 tỷ đồng được sử dụng để mua sắm tài sản cố định, công cụ lao động và 30 tỷ đồng dành cho xây dựng cơ sở vật chất các đơn vị kinh doanh hiện tại và tương lai.
Phần còn lại 990 tỷ đồng, tương đương 75% tổng số vốn huy động, được phân bổ cho hoạt động cấp tín dụng. Cụ thể, ngân hàng dự kiến dành 200 tỷ đồng cho khách hàng cá nhân phục vụ nhu cầu đời sống, tiêu dùng; 700 tỷ đồng cấp tín dụng cho khách hàng tổ chức phục vụ hoạt động sản xuất, kinh doanh và 90 tỷ đồng cho các đối tượng, hình thức cấp tín dụng khác phù hợp quy định pháp luật.
Như vậy, tổng số tiền dự kiến dành cho hoạt động cấp tín dụng là 990 tỷ đồng, chiếm 75% nguồn vốn huy động. Riêng khoản cấp tín dụng cho khách hàng tổ chức chiếm hơn 53% tổng số tiền dự kiến thu về.
Lợi nhuận tăng hơn 24%, nợ xấu vượt 3.500 tỷ đồng
Ở góc độ kinh doanh, Nam A Bank ghi nhận lợi nhuận tăng trưởng trong 9 tháng đầu năm 2026. Tuy nhiên, một số chỉ tiêu liên quan đến chất lượng tín dụng và thu nhập cốt lõi lại cho thấy những diễn biến cần lưu ý.
Cụ thể, trong quý III/2026, ngân hàng ghi nhận lợi nhuận sau thuế gần 1.269 tỷ đồng, tăng khoảng 23% so với mức 1.031 tỷ đồng cùng kỳ năm trước. Lũy kế 9 tháng đầu năm, lợi nhuận sau thuế đạt gần 3.790 tỷ đồng, tăng 24,6% so với cùng kỳ.
Dù lợi nhuận cải thiện, quy mô nợ xấu và cơ cấu các nhóm nợ vẫn là những vấn đề đáng chú ý trong bức tranh tài chính của ngân hàng.
Theo báo cáo tài chính hợp nhất tại ngày 30/9/2026, tổng dư nợ cho vay khách hàng của Nam A Bank đạt hơn 219.114 tỷ đồng, tăng khoảng 21.507 tỷ đồng, tương ứng 10,9% so với cuối năm 2025.
Trong cơ cấu dư nợ, nợ đủ tiêu chuẩn (nhóm 1) đạt hơn 214.148 tỷ đồng, tăng từ 190.760 tỷ đồng hồi đầu năm. Ngược lại, nợ cần chú ý (nhóm 2) giảm từ 2.588 tỷ đồng xuống còn khoảng 1.448 tỷ đồng.
Ở nhóm nợ xấu, tổng dư nợ thuộc nhóm 3, nhóm 4 và nhóm 5 của Nam A Bank vào cuối quý III đạt khoảng 3.518 tỷ đồng.
Đáng chú ý, nợ dưới tiêu chuẩn (nhóm 3) tăng từ 262 tỷ đồng cuối năm 2025 lên gần 464 tỷ đồng vào ngày 30/9/2026, tương ứng mức tăng hơn 76%.
Nợ nghi ngờ (nhóm 4) ở mức khoảng 715 tỷ đồng, trong khi nợ có khả năng mất vốn (nhóm 5) lên tới gần 2.340 tỷ đồng. Riêng nhóm nợ có khả năng mất vốn chiếm khoảng 66,5% tổng nợ xấu của ngân hàng.
Một chỉ tiêu khác cần lưu ý là dự phòng rủi ro cho vay khách hàng. Tại ngày 30/9/2026, tổng số dư dự phòng rủi ro cho vay của Nam A Bank đạt hơn 2.355 tỷ đồng, tăng khoảng 3,5% so với đầu năm.
Trong đó, dự phòng cụ thể đạt khoảng 729 tỷ đồng, giảm so với mức 811 tỷ đồng hồi đầu năm. Ngược lại, dự phòng chung tăng từ gần 1.464 tỷ đồng lên hơn 1.625 tỷ đồng.
Đặt cạnh quy mô nợ xấu hơn 3.518 tỷ đồng, số dư dự phòng rủi ro cho vay tương đương khoảng 67% tổng nợ xấu. Khoảng chênh lệch giữa hai chỉ tiêu cho thấy quy mô dự phòng hiện thấp hơn tổng dư nợ xấu được ghi nhận tại thời điểm cuối quý III.
Ở chiều kinh doanh, thu nhập lãi thuần của Nam A Bank trong quý III/2026 đạt gần 1.778 tỷ đồng, giảm khoảng 13,5% so với cùng kỳ năm trước. Lũy kế 9 tháng, khoản thu nhập này đạt hơn 6.077 tỷ đồng, giảm khoảng 3,4%.
MINH ĐỨC
Link nội dung: https://nhaquanly.vn/nam-a-bank-du-kien-huy-dong-1320-ty-dong-tu-phat-hanh-rieng-le-100-trieu-co-phieu-a19872.html