
Người trẻ vẫn dè chừng trước những gói ưu đãi vay mua nhà
Dù nhiều chủ đầu tư đưa ra chính sách miễn lãi, hoãn trả gốc và giảm áp lực vốn ban đầu, người trẻ vẫn thận trọng với quyết định vay mua nhà. Bởi đằng sau những ưu đãi ngắn hạn là khoản nợ có thể kéo dài hàng chục năm, cùng áp lực trả nợ khi lãi suất và thu nhập biến động.
Ưu đãi “3 không” chưa xóa được nỗi lo gánh nợ
Thị trường bất động sản đang chứng kiến sự cạnh tranh ngày càng lớn về chính sách thanh toán. Thay vì chỉ tập trung vào giá bán, nhiều chủ đầu tư đưa ra các chương trình hỗ trợ lãi suất, hoãn trả gốc nhằm giảm rào cản tài chính cho người mua, đặc biệt là nhóm khách hàng trẻ.
Tại dự án A&K Tower tại Phường An Phú (TP.HCM), chủ đầu tư OBC Holdings đã công bố chương trình “Mua nhà 3 không” dành cho khách hàng lựa chọn phương án vay ngân hàng. Theo thông tin doanh nghiệp đăng tải, khách hàng được hỗ trợ vay tối đa 75% giá trị căn hộ, thời hạn vay lên đến 35 năm, không cần vốn ban đầu tại thời điểm ký hợp đồng mua bán, không phải thanh toán lãi trong tối đa 24 tháng và được hoãn trả nợ gốc lên đến 36 tháng. Chương trình được công bố áp dụng cho 300 suất đầu tiên được ngân hàng thẩm định thành công.
Những điều kiện này có thể giúp người mua giảm áp lực tài chính trong giai đoạn đầu. Tuy nhiên, với anh Thiên Lâm, 33 tuổi, nhân viên văn phòng tại TP.HCM, ưu đãi chưa đủ để thuyết phục anh quyết định vay mua nhà.
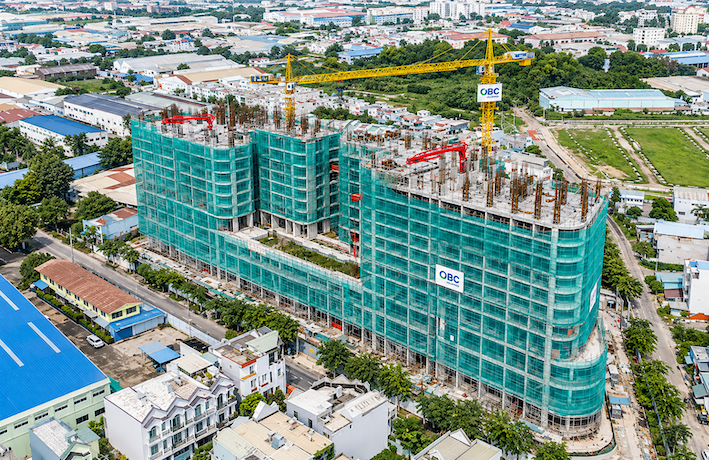
Anh Lâm cho biết từng chú ý đến chính sách của A&K Tower bởi việc chưa phải thanh toán lãi và gốc trong một khoảng thời gian giúp người mua có thêm dư địa tích lũy. Dù vậy, sau khi cân nhắc nghĩa vụ tài chính trong toàn bộ thời gian vay, anh vẫn chưa quyết định xuống tiền.
“Ban đầu tôi khá bị thu hút bởi chính sách miễn lãi và hoãn trả gốc vì nghĩ rằng mình có thêm vài năm để tích lũy. Nhưng khi tính kỹ, khoản tiền được hoãn trả không có nghĩa là khoản nợ biến mất. Đến thời điểm hết ưu đãi, tôi vẫn phải thanh toán theo các điều kiện tín dụng đã cam kết”, anh Lâm chia sẻ.
Theo anh Lâm, điều đáng lo không nằm ở khả năng xoay xở trong hai hoặc ba năm đầu, mà là khả năng duy trì nghĩa vụ tài chính khi điều kiện kinh tế và thu nhập thay đổi. Nếu công việc gặp khó khăn, lãi suất cho vay điều chỉnh tăng hoặc thời gian hỗ trợ kết thúc trước khi căn hộ được bàn giao, áp lực tài chính có thể lớn hơn dự tính.
“Tôi không muốn dành phần lớn thu nhập trong nhiều năm chỉ để duy trì một khoản vay mua nhà. Ở thời điểm hiện tại, thuê nhà và tiếp tục tích lũy vẫn giúp tôi chủ động hơn về tài chính”, anh Lâm nói.
Theo các chuyên gia BĐS, chính sách “Mua nhà 3 không” tại A&K Tower hiện nay đặt ra một vấn đề đáng chú ý đó là khả năng tiếp cận căn hộ với số vốn ban đầu thấp không đồng nghĩa với việc người mua đã giải quyết được bài toán tài chính dài hạn.
Xét về cấu trúc, chương trình có hai mốc thời gian cần đặc biệt lưu ý là thời gian không phải thanh toán lãi tối đa 24 tháng và thời gian hoãn trả nợ gốc lên đến 36 tháng. Khoảng chênh lệch 12 tháng giữa hai thời hạn này là vấn đề người mua cần tìm hiểu kỹ. Nếu thời gian hỗ trợ lãi kết thúc trước khi bắt đầu trả gốc, ai sẽ chịu trách nhiệm thanh toán lãi trong giai đoạn chuyển tiếp? Mức lãi suất được áp dụng và cách tính nghĩa vụ thanh toán ra sao?
Đây không chỉ là vấn đề về điều khoản hợp đồng mà còn ảnh hưởng trực tiếp đến khả năng cân đối dòng tiền của người mua. Một chương trình được quảng bá với thời gian ưu đãi dài chưa chắc đồng nghĩa người mua không phải đối mặt với áp lực tài chính trong toàn bộ giai đoạn đó.
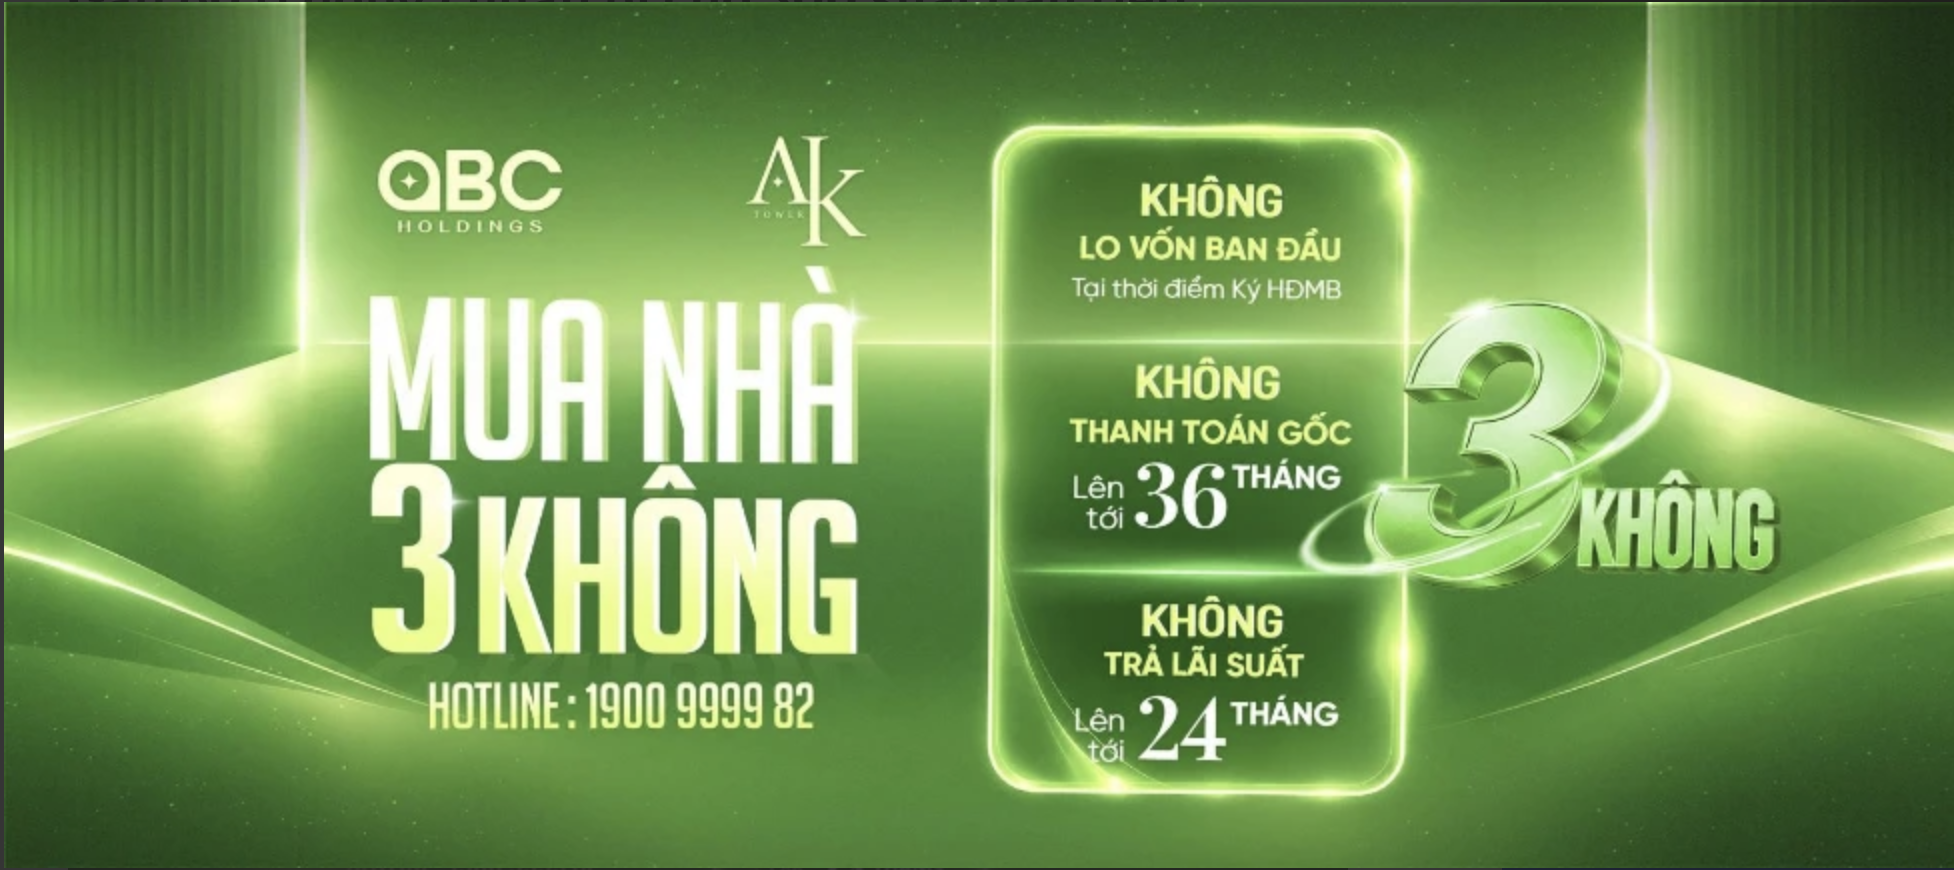
Bên cạnh đó, tỷ lệ vay tối đa 75% giá trị căn hộ và thời hạn vay lên đến 35 năm cũng cần được nhìn nhận thận trọng. Chẳng hạn, với căn hộ giả định có giá 3 tỷ đồng, khoản vay 75% tương đương 2,25 tỷ đồng. Đây là nghĩa vụ tài chính đáng kể đối với người lao động có thu nhập trung bình.
Trong trường hợp người mua tận dụng tối đa hạn mức vay, việc thanh toán ban đầu có thể nhẹ hơn nhưng khoản nợ phải duy trì trong thời gian dài. Khi kết thúc ưu đãi, nếu lãi suất được điều chỉnh theo điều kiện thị trường, số tiền phải trả có thể thay đổi đáng kể so với dự tính ban đầu.
Ngoài ra, người mua cần xem xét mối liên hệ giữa tiến độ bàn giao và thời gian hỗ trợ tài chính. Nếu căn hộ chưa thể đưa vào sử dụng hoặc khai thác cho thuê khi chương trình ưu đãi kết thúc, người mua có thể phải đồng thời cân đối chi phí thuê nhà và nghĩa vụ trả nợ ngân hàng.
Khả năng trả nợ dài hạn mới là rào cản lớn
Có thể thấy, tâm lý thận trọng của người trẻ không chỉ xuất phát từ một dự án hay một chương trình vay vốn cụ thể, mà phản ánh khoảng cách giữa nhu cầu sở hữu nhà và năng lực tài chính thực tế.
Theo nghiên cứu của Batdongsan, 83% người trong độ tuổi 18-35 có nhu cầu mua nhà nhưng vẫn đang thuê nhà. Trong số này, 64% mong muốn sở hữu nhà trong ngắn hạn nhưng gặp trở ngại bởi giá bất động sản và chi phí vay vốn.
Bên cạnh đó, nguồn cung căn hộ phù hợp với khả năng tích lũy của người mua lần đầu vẫn là thách thức. Theo Savills, khoảng 80% căn hộ mở bán mới tại TP.HCM trong quý III thuộc phân khúc trung và cao cấp. Điều này khiến nhóm khách hàng có ngân sách hạn chế phải cân nhắc nhiều hơn giữa vị trí, giá bán và khả năng vay vốn.
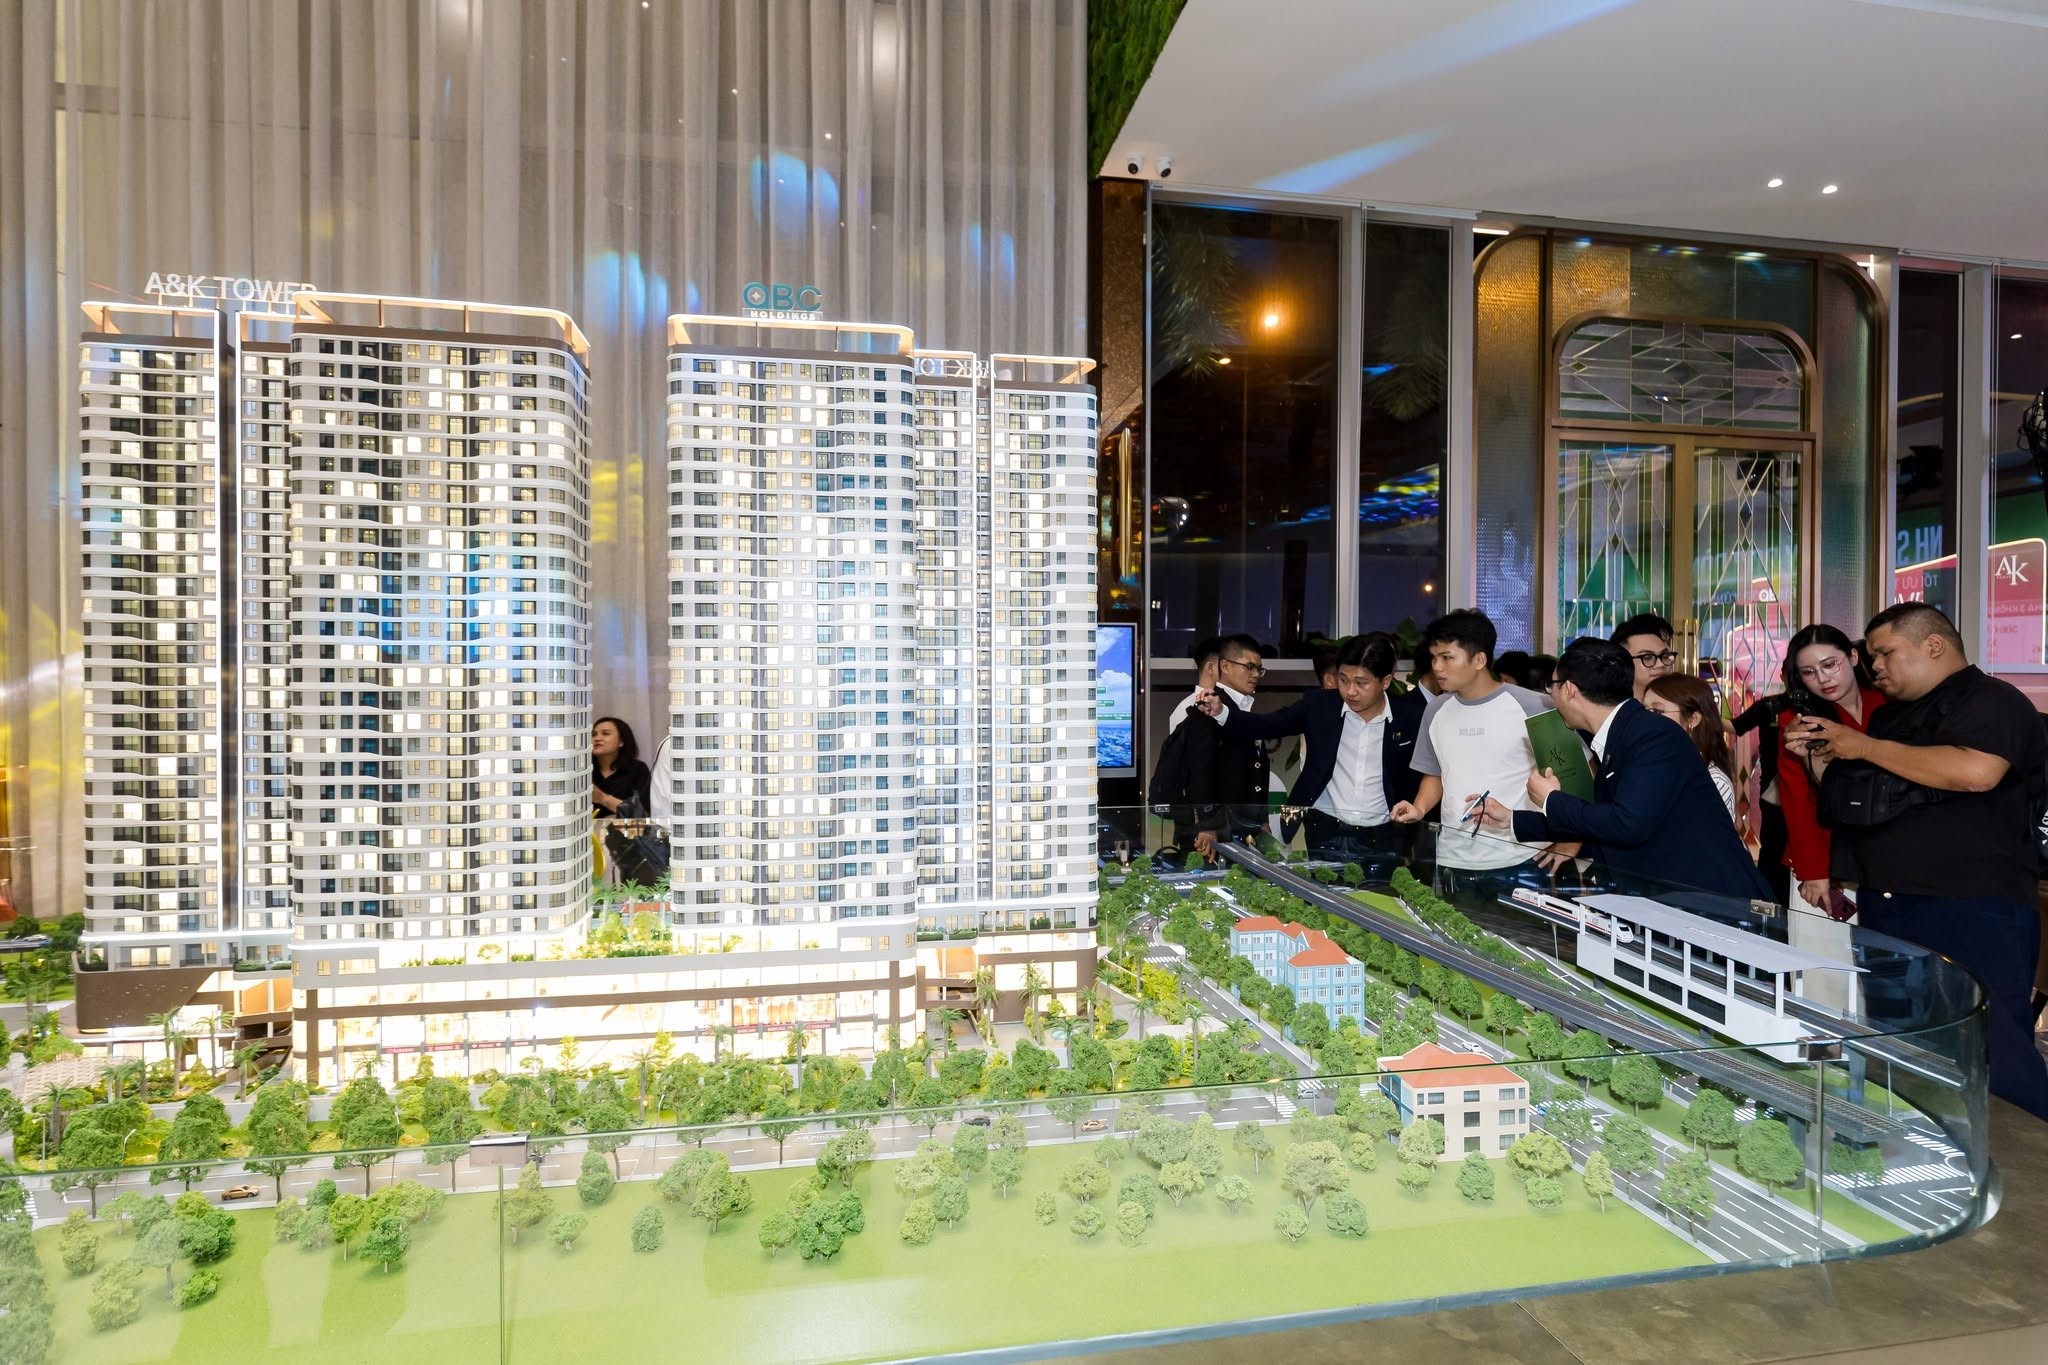
Theo ông Võ Hồng Thắng, Phó TGĐ DKRA Group, người trẻ không nhất thiết phải chờ tích lũy đủ tiền mới mua nhà, bởi vay ngân hàng có thể giúp rút ngắn thời gian sở hữu bất động sản. Tuy nhiên, khoản vay cần được xác định dựa trên thu nhập, chi phí sinh hoạt, vốn tự có và khả năng trả nợ trong dài hạn, thay vì chỉ căn cứ vào hạn mức ngân hàng phê duyệt.
Trong khi đó, chuyên gia BĐS Lê Quốc Kiên cho rằng người mua cần bảo đảm sau khi thanh toán nghĩa vụ ngân hàng vẫn còn đủ nguồn lực trang trải sinh hoạt, duy trì tích lũy và dự phòng những tình huống như mất việc, giảm thu nhập hoặc lãi suất tăng.
Những khuyến nghị này cho thấy khả năng tiếp cận khoản vay không phải yếu tố duy nhất quyết định việc mua nhà. Người mua cần đánh giá tổng thể nghĩa vụ tài chính, bao gồm phần vốn đối ứng, lãi suất sau ưu đãi, thời gian trả nợ và khả năng duy trì nguồn thu nhập ổn định.
Theo các chuyên gia BĐS, với các chương trình như “Mua nhà 3 không” mà một số dự án đưa ra, việc tìm hiểu hợp đồng mua bán, thỏa thuận hỗ trợ lãi suất và hợp đồng tín dụng là cần thiết. Đặc biệt, người mua cần làm rõ chủ thể chịu trách nhiệm thanh toán lãi trong thời gian ưu đãi, thời điểm bắt đầu trả gốc, phương thức tính lãi sau ưu đãi và các điều kiện liên quan đến tiến độ bàn giao.
Ở góc độ thị trường, những chính sách hỗ trợ thanh toán có thể tạo thêm cơ hội tiếp cận nhà ở, nhưng chưa chắc đủ sức chuyển nhu cầu thành quyết định mua thực tế. Bởi điều người trẻ quan tâm không chỉ là có thể ký hợp đồng với số vốn ban đầu thấp đến đâu, mà còn là liệu họ có đủ khả năng duy trì khoản vay trong 20-30 năm tiếp theo hay không.
Đức Linh
Link nội dung: https://nhaquanly.vn/nguoi-tre-van-de-chung-truoc-nhung-goi-uu-dai-vay-mua-nha-a19861.html