
Nợ xấu BIDV tăng gần 36%, riêng nhóm nợ có khả năng mất vốn chiếm gần 27.000 tỷ đồng
Đến ngày 30/9/2026, tổng nợ xấu tại BIDV đạt 47.486 tỷ đồng, tăng 35,76% so với cuối năm 2025. Đáng chú ý, nợ có khả năng mất vốn (nhóm 5) chiếm gần 27.000 tỷ đồng, trong khi nợ dưới tiêu chuẩn (nhóm 3) tăng gần 192%.
Báo cáo tài chính hợp nhất quý III/2026 của Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV; mã CK: BID) cho thấy quy mô tín dụng tiếp tục mở rộng, nhưng chất lượng các khoản cho vay cũng xuất hiện những diễn biến đáng chú ý.
Cụ thể, tại ngày 30/9/2026, tổng dư nợ cho vay khách hàng của BIDV đạt 2.561.795 tỷ đồng, tăng khoảng 188.840 tỷ đồng so với mức 2.372.955 tỷ đồng tại thời điểm cuối năm 2025, tương ứng tăng gần 7,96%.
Tuy nhiên, tốc độ gia tăng nợ xấu cao hơn đáng kể so với tốc độ tăng trưởng tín dụng. Tính đến cuối quý III/2026, tổng nợ xấu của BIDV đạt khoảng 47.486 tỷ đồng, tăng gần 12.509 tỷ đồng so với mức 34.977 tỷ đồng hồi đầu năm. Mức tăng tương ứng khoảng 35,8%.
Đáng chú ý, trong cơ cấu nợ xấu, nợ có khả năng mất vốn (nhóm 5) tiếp tục chiếm tỷ trọng lớn nhất, với giá trị 26.973 tỷ đồng. So với mức 25.825 tỷ đồng tại ngày 31/12/2025, khoản nợ này tăng khoảng 1.148 tỷ đồng, tương ứng 4,45%.
Đây là nhóm nợ có mức độ rủi ro cao nhất trong hệ thống phân loại nợ của các tổ chức tín dụng. Việc BIDV ghi nhận gần 27.000 tỷ đồng dư nợ thuộc nhóm này cho thấy quy mô các khoản vay có rủi ro thu hồi vốn ở mức cao, đặt ra áp lực đối với công tác xử lý nợ và trích lập dự phòng.
Không chỉ nợ nhóm 5, hai nhóm nợ xấu còn lại cũng ghi nhận mức tăng mạnh.
Cụ thể, nợ dưới tiêu chuẩn (nhóm 3) của BIDV tăng từ gần 4.474 tỷ đồng vào cuối năm 2025 lên hơn 13.047 tỷ đồng tại ngày 30/9/2026, tương ứng tăng khoảng 8.573 tỷ đồng, tương đương 191,6%.
Nợ nghi ngờ (nhóm 4) tăng từ gần 4.678 tỷ đồng lên hơn 7.465 tỷ đồng, tương ứng tăng khoảng 2.788 tỷ đồng, tương đương 59,6% so với cuối năm 2025.
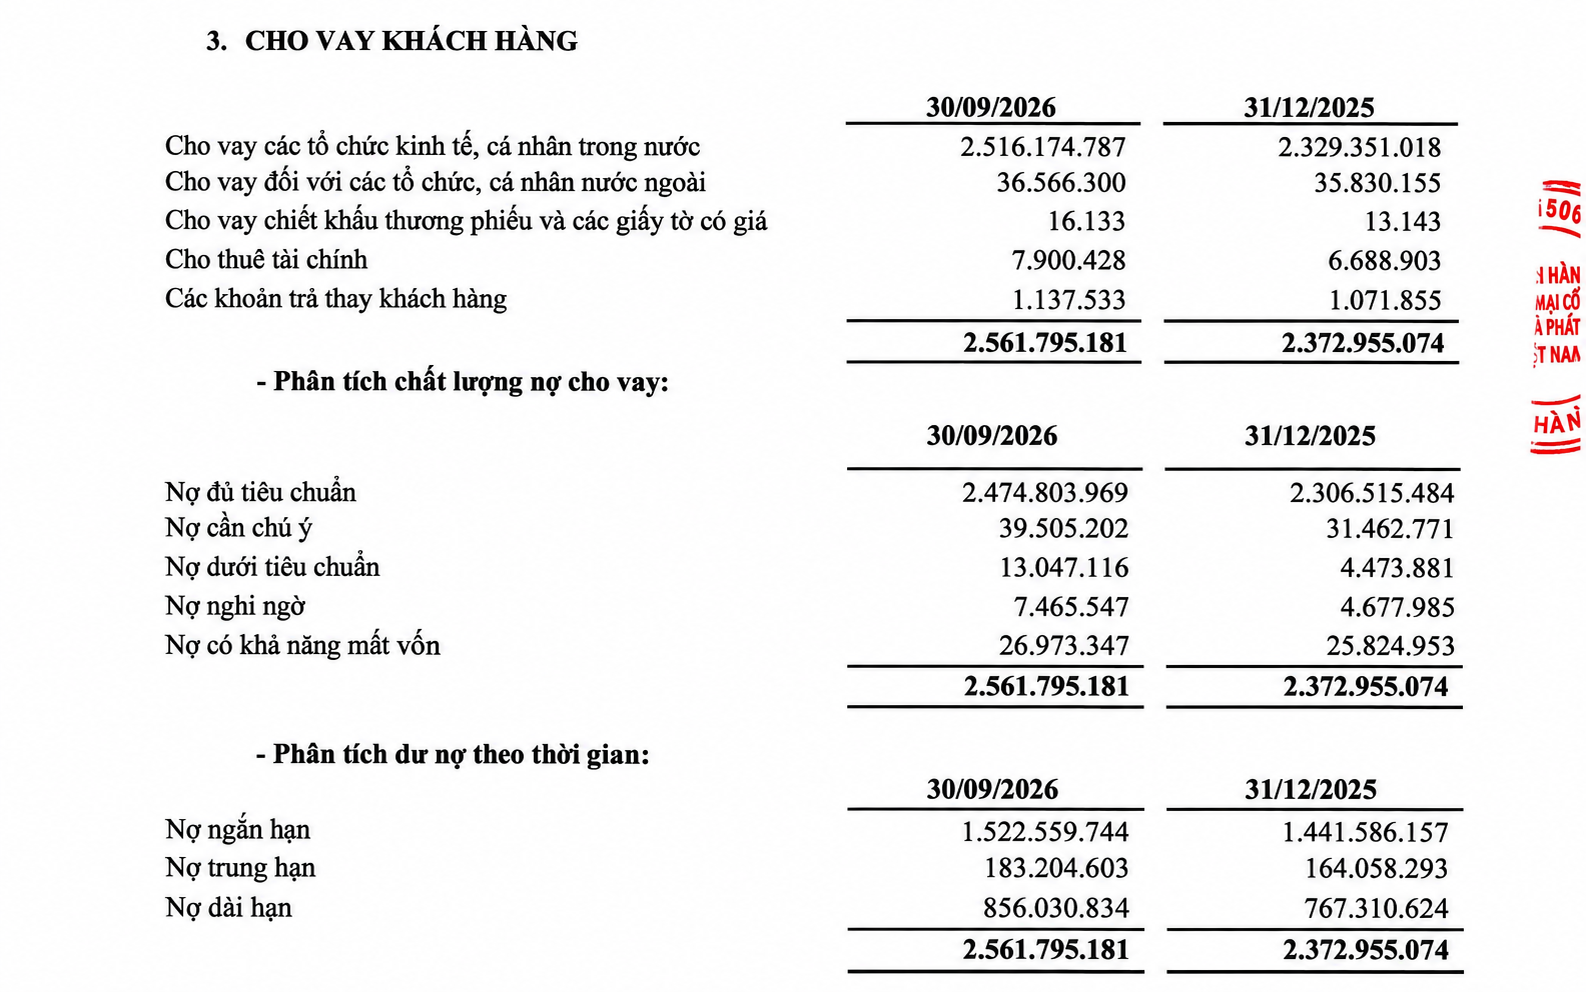
Có thể thấy, diễn biến đáng chú ý trong cơ cấu nợ xấu của BIDV không chỉ nằm ở gần 27.000 tỷ đồng nợ có khả năng mất vốn, mà còn ở sự gia tăng nhanh của nợ nhóm 3 và nhóm 4. Tại thời điểm 30/9/2026, riêng hai nhóm này đã tăng hơn 11.360 tỷ đồng so với cuối năm 2025.
Tính trên tổng dư nợ cho vay khách hàng, tỷ lệ nợ xấu của BIDV tại ngày 30/9/2026 vào khoảng 1,85%, cao hơn mức khoảng 1,47% vào cuối năm 2025. Diễn biến này cho thấy nợ xấu đang tăng nhanh hơn tốc độ mở rộng tín dụng của ngân hàng.
Ở chiều ngược lại, dư nợ đủ tiêu chuẩn (nhóm 1) của BIDV đạt 2.474.804 tỷ đồng, tăng so với mức 2.306.515 tỷ đồng cuối năm 2025. Nợ cần chú ý (nhóm 2) của nhà băng này tăng từ khoảng 31.463 tỷ đồng cuối năm 2025 lên 39.505 tỷ đồng vào ngày 30/9/2026, tương ứng tăng khoảng 8.042 tỷ đồng, tương đương 25,6%.
Một điểm khác đáng chú ý trong báo cáo tài chính là cơ cấu dư nợ cho vay theo thời hạn. Tại ngày 30/9/2026, dư nợ cho vay ngắn hạn của BIDV đạt 1.522.560 tỷ đồng, tăng khoảng 80.974 tỷ đồng so với mức 1.441.586 tỷ đồng cuối năm 2025, tương ứng tăng 5,61%.
Dư nợ cho vay trung hạn đạt 183.205 tỷ đồng, tăng khoảng 19.146 tỷ đồng so với mức 164.058 tỷ đồng hồi đầu năm, tương ứng tăng gần 11,67%.
Trong khi đó, dư nợ cho vay dài hạn đạt 856.031 tỷ đồng, tăng khoảng 88.720 tỷ đồng so với mức 767.311 tỷ đồng tại ngày 31/12/2025, tương ứng tăng khoảng 11,56%.
Như vậy, trong 9 tháng đầu năm 2026, cả ba nhóm cho vay ngắn hạn, trung hạn và dài hạn của BIDV đều tăng trưởng. Cho vay ngắn hạn tiếp tục chiếm tỷ trọng lớn nhất, khoảng 59,4% tổng dư nợ; tiếp đến là cho vay dài hạn với 33,4% và trung hạn với 7,2%.
Về nguồn vốn, tiền gửi của khách hàng tại ngày 30/9/2026 đạt khoảng 2.360.525 tỷ đồng, tăng so với mức 2.222.992 tỷ đồng vào cuối năm 2025. Trong khi đó, dư nợ cho vay khách hàng đạt hơn 2.561.795 tỷ đồng, cao hơn khoảng 201.270 tỷ đồng so với số dư tiền gửi khách hàng. Tỷ lệ dư nợ cho vay trên tiền gửi khách hàng, tính theo hai khoản mục trên báo cáo tài chính, đạt khoảng 108,5%.
Về kết quả kinh doanh, BIDV ghi nhận lợi nhuận sau thuế hợp nhất quý III/2026 đạt 8.473 tỷ đồng, tăng 39,2% so với cùng kỳ năm trước. Lũy kế 9 tháng đầu năm, lợi nhuận sau thuế đạt gần 23.647 tỷ đồng, tăng 24,85% so với cùng kỳ năm 2025.
Như vậy, kết quả lợi nhuận của BIDV vẫn ghi nhận mức tăng trưởng tích cực trong 9 tháng đầu năm. Tuy nhiên, bên cạnh những con số về lợi nhuận và quy mô tín dụng, diễn biến chất lượng tài sản là vấn đề đáng chú ý khi tổng nợ xấu tăng gần 36%, cao gấp hơn 4 lần tốc độ tăng trưởng dư nợ cho vay.
Đặc biệt, gần 27.000 tỷ đồng nợ có khả năng mất vốn cùng sự gia tăng mạnh của nợ nhóm 3 và nhóm 4 đặt ra yêu cầu theo dõi sát khả năng thu hồi nợ, xử lý các khoản vay có vấn đề và kiểm soát rủi ro tín dụng của BIDV trong những quý tiếp theo.
VĂN ĐỨC
Link nội dung: https://nhaquanly.vn/no-xau-bidv-tang-gan-36-rieng-nhom-no-co-kha-nang-mat-von-chiem-gan-27000-ty-dong-a19812.html