Mảng vật liệu chiến lược của Masan lãi hơn 2.100 tỷ đồng trong quý III, tăng 29% so với quý trước
Masan High-Tech Materials (MSR) ghi nhận lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 2.148 tỷ đồng trong quý III/2026, tăng 29% so với quý trước và tăng mạnh so với mức 5 tỷ đồng cùng kỳ năm ngoái. Giá vonfram duy trì ở mức cao, sản lượng tăng và chi phí vận hành giảm là những yếu tố hỗ trợ kết quả kinh doanh.
Giá vonfram cao, sản lượng tăng mạnh
Theo báo cáo kết quả kinh doanh chưa kiểm toán công bố ngày 22/10, Masan High-Tech Materials (UPCoM: MSR), doanh nghiệp thành viên của Tập đoàn Masan (HOSE: MSN), ghi nhận doanh thu quý III/2026 đạt 14.557 tỷ đồng, cao gấp 7,1 lần so với cùng kỳ năm trước. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 2.148 tỷ đồng, tăng 29% so với quý II và tăng mạnh từ mức 5 tỷ đồng trong quý III/2025.
Kết quả này phản ánh sự cải thiện đáng kể trong hoạt động kinh doanh của MSR, trong bối cảnh giá khoáng sản chiến lược thuận lợi, sản lượng đầu ra tăng và hoạt động vận hành được tối ưu hóa. Trong đó, vonfram tiếp tục là yếu tố quan trọng hỗ trợ khả năng sinh lời của doanh nghiệp.
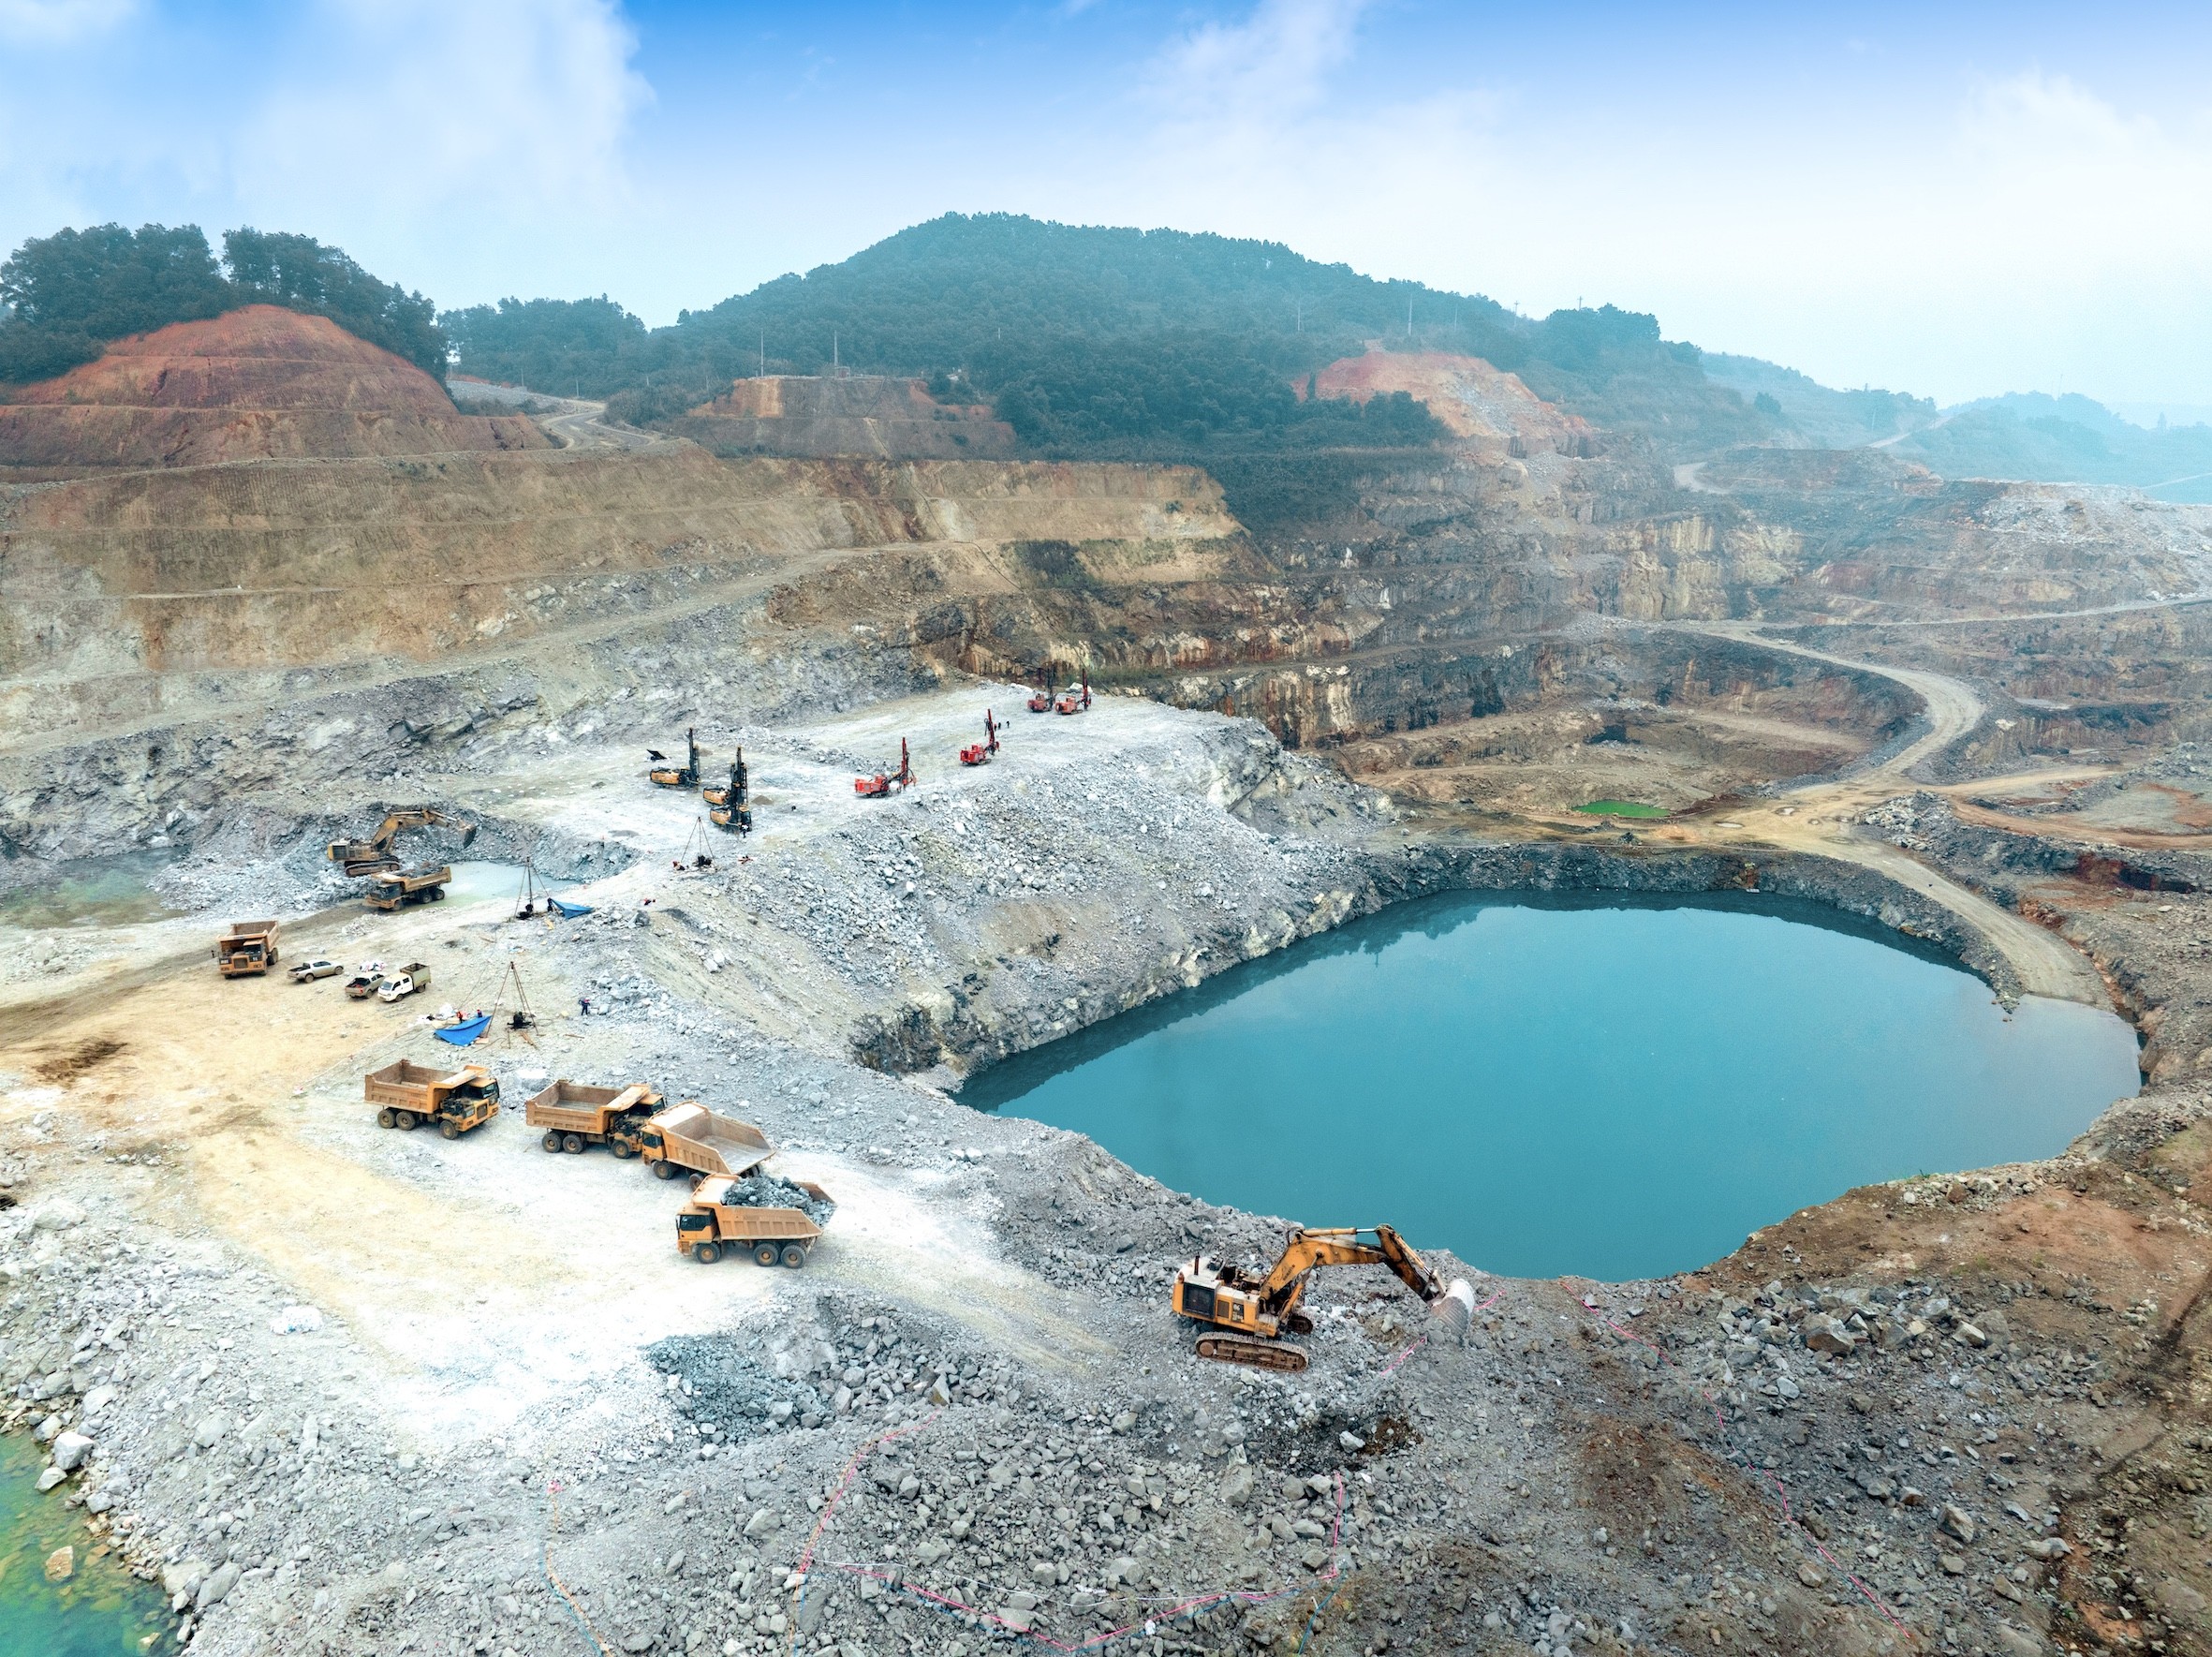
Trong quý III, giá ammonium paratungstate (APT) bình quân đạt 3.129 USD/mtu, giảm khoảng 4% so với quý trước nhưng vẫn cao gấp gần 6 lần cùng kỳ năm 2025. Diễn biến này cho thấy mặt bằng giá vonfram vẫn ở mức cao, dù đã có sự điều chỉnh so với quý liền trước.
Bên cạnh yếu tố giá, sản lượng vonfram chứa trong các sản phẩm đầu ra đạt 1.786 tấn, tăng 55% so với cùng kỳ. Theo doanh nghiệp, sản lượng tăng chủ yếu nhờ lượng tinh quặng thu mua từ các nhà cung cấp bên ngoài tăng 78%.
Việc gia tăng nguồn nguyên liệu đầu vào đã hỗ trợ MSR mở rộng sản lượng trong bối cảnh thị trường có diễn biến thuận lợi. Khi giá bán duy trì ở mức cao và sản lượng tiêu thụ tăng, doanh nghiệp có thêm điều kiện cải thiện doanh thu và lợi nhuận.
Đáng chú ý, chi phí bán hàng và quản lý doanh nghiệp trong quý III giảm 35% so với cùng kỳ. Sự kết hợp giữa mặt bằng giá vonfram cao, sản lượng tăng và chi phí vận hành giảm đã góp phần tạo ra mức cải thiện lợi nhuận đáng kể so với cùng kỳ năm trước.
MSR lên kế hoạch chi trả cổ tức 6.000 đồng/cổ phiếu
Không chỉ ghi nhận kết quả kinh doanh tích cực, MSR còn triển khai kế hoạch phân phối lợi nhuận bằng tiền mặt cho cổ đông. Sau đợt chi trả cổ tức đầu tiên với mức 1.000 đồng/cổ phiếu, tương đương tổng giá trị khoảng 1.105 tỷ đồng vào tháng 9/2026, ngày 19/10, cổ đông doanh nghiệp đã thông qua kế hoạch tạm ứng cổ tức đợt hai ở mức 5.000 đồng/cổ phiếu, tương đương khoảng 5.500 tỷ đồng.
Theo kế hoạch được công bố, tổng cổ tức tiền mặt năm 2026 dự kiến đạt 6.000 đồng/cổ phiếu, tương đương 100% lợi nhuận sau thuế năm 2026. Từ năm 2027, MSR định hướng duy trì tỷ lệ chi trả cổ tức hằng năm không thấp hơn 50% lợi nhuận sau thuế.
Việc chi trả cổ tức với quy mô lớn diễn ra trong bối cảnh doanh nghiệp ghi nhận sự cải thiện mạnh về lợi nhuận. Tuy nhiên, khả năng duy trì chính sách này trong các năm tiếp theo vẫn phụ thuộc vào kết quả kinh doanh, dòng tiền thực tế và nhu cầu vốn phục vụ hoạt động sản xuất, kinh doanh.
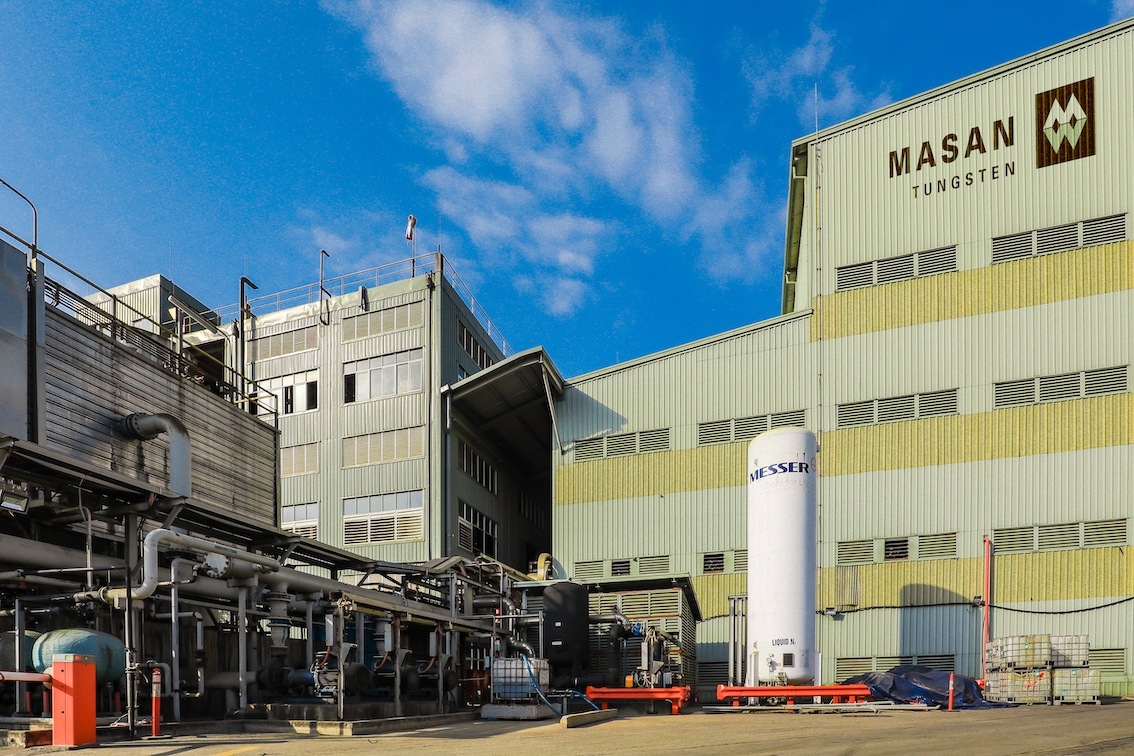
Theo kế hoạch của doanh nghiệp, sau khi hoàn tất các khoản chi trả cổ tức nói trên, tỷ lệ nợ vay ròng/EBITDA của MSR vào cuối năm 2026 dự kiến ở mức khoảng 1,4 lần. Đây là chỉ tiêu cần theo dõi để đánh giá khả năng cân đối giữa việc phân phối lợi nhuận cho cổ đông và duy trì nguồn lực tài chính cho hoạt động kinh doanh.
Một diễn biến đáng chú ý khác là MSR đã có cổ đông chiến lược đầu tiên trong khuôn khổ chương trình thu hút nhà đầu tư dài hạn. Ngày 1/10/2026, The Elmet Group Co. (NASDAQ: ELMT), doanh nghiệp Mỹ chuyên cung cấp hợp kim vonfram và các sản phẩm khoáng sản chiến lược, đã hoàn tất giao dịch đầu tư vào MSR.
Elmet đồng thời là khách hàng của MSR trong hơn 12 năm qua. Giao dịch này là bước triển khai đầu tiên của Chương trình Cổ đông Chiến lược được phê duyệt ngày 24/9/2026, hướng tới tạo điều kiện để các đối tác dài hạn và nhà đầu tư tổ chức tham gia sở hữu MSR trước khi doanh nghiệp niêm yết cổ phiếu trên Sở Giao dịch Chứng khoán TP.HCM (HOSE).
Đối với Tập đoàn Masan, diễn biến tại MSR nằm trong kế hoạch chuyển trọng tâm từ giai đoạn đầu tư lớn sang tối ưu hóa cơ cấu vốn và gia tăng hiệu quả hoạt động. Theo thông tin doanh nghiệp công bố, Masan định hướng thu hút các cổ đông, đối tác chiến lược gắn bó lâu dài với MSR và Masan Consumer, đơn giản hóa cơ cấu sở hữu, giảm nợ vay tại công ty mẹ và hướng tới hoàn trả vốn cho cổ đông trong trung hạn.
Kết quả quý III cho thấy MSR đang hưởng lợi từ sự kết hợp giữa điều kiện thị trường thuận lợi và những cải thiện trong hoạt động sản xuất, kinh doanh. Dù vậy, mức độ duy trì lợi nhuận trong các quý tới sẽ phụ thuộc đáng kể vào diễn biến giá vonfram, khả năng bảo đảm nguồn nguyên liệu, hiệu quả vận hành và năng lực cân đối dòng tiền sau các kế hoạch chi trả cổ tức.
An Nguyễn
Link nội dung: https://nhaquanly.vn/mang-vat-lieu-chien-luoc-cua-masan-lai-hon-2100-ty-dong-trong-quy-iii-tang-29-so-voi-quy-truoc-a19736.html