Thị trường nhà ở TP.HCM chững lại, giá bán chịu áp lực điều chỉnh
Lãi suất cao, thanh khoản suy yếu và tâm lý thận trọng tiếp tục tác động đến thị trường nhà ở bán tại TP.HCM. Theo CBRE Việt Nam, cả phân khúc căn hộ lẫn bất động sản thấp tầng đều ghi nhận những dấu hiệu điều chỉnh, trong khi người mua ngày càng quan tâm đến giá trị thực và khả năng chi trả.
Báo cáo thị trường bất động sản quý III/2026 của CBRE Việt Nam cho thấy, dù được kỳ vọng hưởng lợi từ các dự án hạ tầng trọng điểm và khả năng kết nối liên vùng ngày càng cải thiện, thị trường nhà ở bán vẫn chưa phục hồi rõ nét. Áp lực chi phí vốn, sức cầu suy yếu và lượng hàng tồn kho lớn đang khiến các chủ đầu tư phải điều chỉnh chiến lược kinh doanh.
Ở phân khúc căn hộ, giá bán sơ cấp tại TP.HCM sau sáp nhập đạt trung bình khoảng 75 triệu đồng/m2 thông thủy trong quý III/2026, chưa bao gồm thuế giá trị gia tăng và phí bảo trì. Mức giá này giảm 2,3% so với quý trước nhưng vẫn cao hơn 1% so với cùng kỳ năm 2025.
Để duy trì sức mua, nhiều chủ đầu tư tăng cường các chính sách hỗ trợ lãi suất, giãn tiến độ thanh toán và bổ sung ưu đãi tài chính. Những biện pháp này giúp giảm áp lực dòng tiền ban đầu cho khách hàng, đồng thời thu hẹp khoảng cách giữa giá chào bán và khả năng chi trả thực tế.
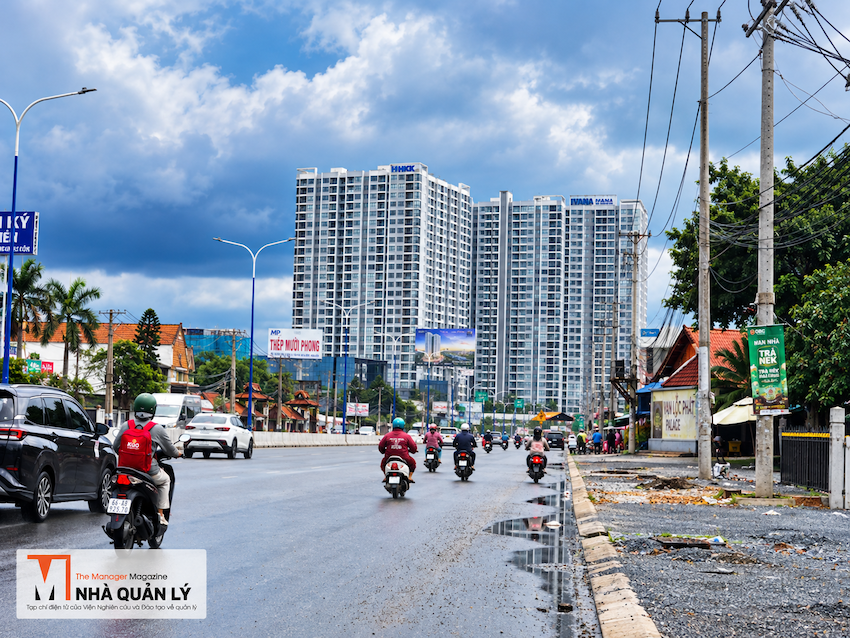
Tuy nhiên, các chính sách kích cầu chưa đủ tạo chuyển biến đáng kể về thanh khoản. Tỷ lệ hấp thụ nguồn cung căn hộ mới trong quý chỉ đạt 45%, giảm 24 điểm phần trăm so với quý II và thấp hơn 2 điểm phần trăm so với cùng kỳ năm trước. Diễn biến này cho thấy người mua vẫn cân nhắc kỹ lưỡng trước quyết định xuống tiền, trong bối cảnh chi phí vay vốn và triển vọng đầu tư còn nhiều áp lực.
Thị trường thứ cấp cũng chịu sức ép tương tự. Giá bán căn hộ bình quân giảm còn khoảng 60 triệu đồng/m2 thông thủy, thấp hơn 4% so với quý trước và tương đương cùng kỳ năm 2025. Đáng chú ý, mức độ điều chỉnh không đồng đều giữa các dự án.
Những dự án có nguồn cung lớn, cạnh tranh trực tiếp với nhiều sản phẩm tương tự hoặc phụ thuộc nhiều vào nhóm khách hàng đầu tư ghi nhận mức giảm giá trên 10%. Ngược lại, các dự án đã hoàn thiện, có cộng đồng cư dân ổn định và chất lượng vận hành tốt cho thấy khả năng giữ giá tốt hơn. Sự phân hóa này phản ánh xu hướng thị trường ngày càng đề cao giá trị sử dụng thực tế thay vì chỉ dựa vào kỳ vọng tăng giá.
Trong quý IV/2026, nguồn cung căn hộ mới tại TP.HCM được dự báo tiếp tục hạn chế khi một số chủ đầu tư lùi kế hoạch mở bán để chờ tín hiệu tích cực hơn. Tại khu vực TP.HCM trước sáp nhập, nguồn cung tương lai dự kiến tập trung ở khu Đông, khu Nam và khu Bắc, chủ yếu thuộc các khu đô thị quy mô lớn hoặc những địa bàn được hưởng lợi từ các dự án giao thông trọng điểm.
Trong khi đó, khu vực Bình Dương cũ tục đóng vai trò đáng chú ý trong nguồn cung mới, đặc biệt dọc Quốc lộ 13 và tại những khu vực có khả năng hưởng lợi từ các tuyến metro đang được triển khai. Tuy vậy, triển vọng nguồn cung sẽ đi cùng bài toán hấp thụ, bởi vị trí và lợi thế hạ tầng không đồng nghĩa với khả năng tiêu thụ nhanh nếu giá bán vượt quá sức mua.
Ở phân khúc nhà thấp tầng và bất động sản gắn liền với đất, nguồn cung tại khu vực TP.HCM trước sáp nhập những năm gần đây chủ yếu đến từ các vùng ven, nơi còn quỹ đất phát triển lớn và được định hướng bởi những dự án đô thị quy mô lớn. Dù vậy, thị trường đang đối mặt với tình trạng nguồn hàng tồn kho cao và tốc độ giao dịch chậm lại.
Trong quý III/2026, chỉ có 30 sản phẩm mới được giới thiệu ra thị trường, thuộc giai đoạn tiếp theo của một dự án khu đô thị đã hoàn thiện và đi vào vận hành. Trước sức tiêu thụ chưa đạt kỳ vọng, nhiều dự án quy mô vừa và nhỏ tiếp tục trì hoãn kế hoạch mở bán để theo dõi diễn biến thị trường.
Áp lực cạnh tranh còn đến từ lượng hàng tồn tại các đại đô thị ở TP.HCM và những địa phương lân cận như Đồng Nai, Tây Ninh. Khi nguồn cung chưa được hấp thụ tương xứng, việc tiếp tục đưa sản phẩm mới ra thị trường có thể làm gia tăng áp lực bán hàng, buộc chủ đầu tư phải cân nhắc kỹ hơn về thời điểm triển khai và chính sách giá.
Theo CBRE, giá bán sơ cấp bất động sản gắn liền với đất tại khu vực TP.HCM trước sáp nhập trong quý III/2026 đạt bình quân khoảng 214 triệu đồng/m2 đất, giảm 0,6% so với quý trước và thấp hơn 29% so với cùng kỳ năm ngoái. Tuy nhiên, mức giảm theo năm chủ yếu xuất phát từ sự xuất hiện của một dự án đại đô thị có giá bán thấp hơn khoảng 40% so với mặt bằng bình quân toàn thị trường. Vì vậy, mức điều chỉnh này không hoàn toàn phản ánh sự giảm giá đồng loạt của các dự án hiện hữu.
Trên thị trường thứ cấp, giá bán bình quân phân khúc nhà thấp tầng đạt khoảng 159 triệu đồng/m2 đất, giảm 6% theo quý và 4% theo năm. Thanh khoản suy yếu trong bối cảnh người mua thận trọng hơn, còn dòng tiền đầu tư chưa quay trở lại mạnh mẽ.
Tính chung chín tháng đầu năm 2026, tỷ lệ hấp thụ nguồn cung mới của phân khúc này đạt 51%. Sức cầu chủ yếu đến từ các sản phẩm thuộc phân khúc tầm trung, có tổng giá bán tương đương căn hộ cao cấp. Điều đó cho thấy người mua ngày càng cân nhắc tổng giá trị tài sản và khả năng huy động vốn, thay vì chỉ quan tâm đến diện tích hoặc đơn giá.
Bước sang cuối năm 2026 và năm 2027, nguồn cung nhà thấp tầng được dự báo tiếp tục được điều tiết, trong đó một số dự án có thể lùi thời điểm mở bán. Các đại đô thị nhiều khả năng vẫn giữ vai trò chủ đạo, song cơ cấu sản phẩm, mặt bằng giá và phương thức thanh toán sẽ cần linh hoạt hơn để phù hợp với sức mua thực tế.
Theo bà Dương Thùy Dung, Giám đốc điều hành CBRE Việt Nam, dù triển vọng kết nối vùng được cải thiện nhờ các dự án hạ tầng trọng điểm, thị trường nhà ở bán vẫn chịu sức ép từ lãi suất cao, thanh khoản thấp và tâm lý thận trọng của nhà đầu tư.
Trong bối cảnh đó, nhu cầu ở thực tiếp tục là động lực quan trọng, buộc các chủ đầu tư phải chú trọng hơn đến cơ cấu sản phẩm, diện tích căn hộ và chính sách bán hàng phù hợp với khả năng tài chính của khách hàng. Những dự án có pháp lý hoàn chỉnh, mức giá hợp lý và lợi thế kết nối hạ tầng thực chất được kỳ vọng có khả năng cạnh tranh tốt hơn.
Diễn biến quý III/2026 cho thấy thị trường nhà ở không chỉ đối mặt với thách thức về thanh khoản mà còn bước vào giai đoạn sàng lọc rõ nét hơn. Khi người mua ưu tiên tính an toàn và hiệu quả sử dụng, khả năng hấp thụ sản phẩm sẽ ngày càng phụ thuộc vào sự phù hợp giữa giá bán, chất lượng dự án và nhu cầu thực tế, thay vì chỉ dựa vào kỳ vọng tăng giá trong tương lai.
Minh Kỳ
Link nội dung: https://nhaquanly.vn/thi-truong-nha-o-tphcm-chung-lai-gia-ban-chiu-ap-luc-dieu-chinh-a19709.html