TP.HCM có 30.000 tỷ đồng tín dụng chảy vào du lịch nghỉ dưỡng
Dư nợ cho vay đối với nhà hàng, khách sạn và các dự án du lịch, nghỉ dưỡng tại TP.HCM hiện đạt khoảng 30.000 tỷ đồng, chiếm 1,9% tổng dư nợ tín dụng bất động sản trên địa bàn.
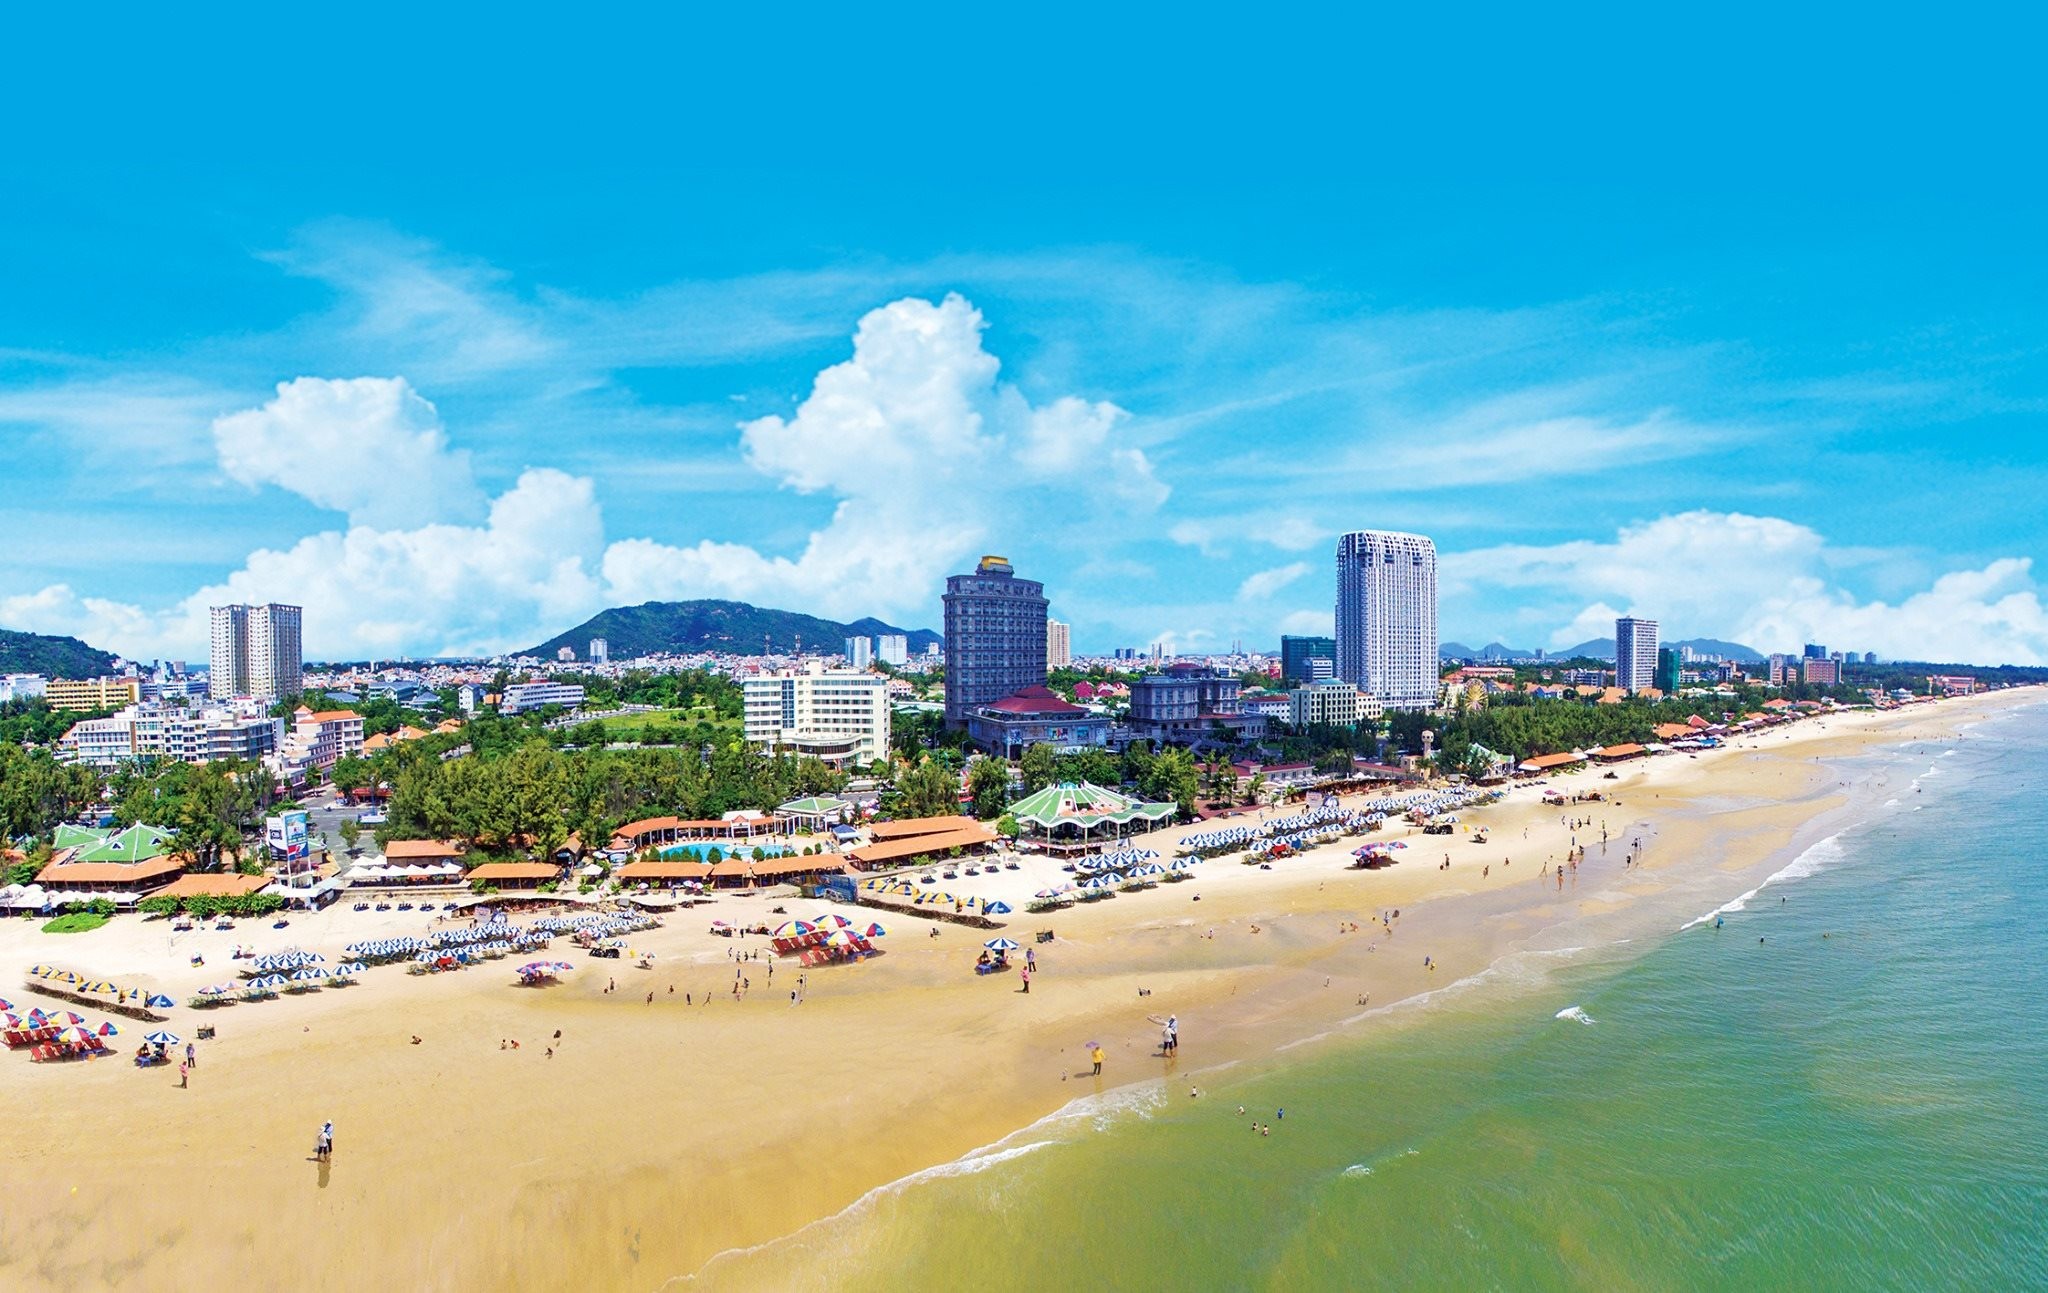
Ngày 18/9, Ngân hàng Nhà nước Khu vực 2 cho biết, tính đến cuối tháng 8, dư nợ tín dụng dành cho lĩnh vực nhà hàng, khách sạn và nghỉ dưỡng tại TP.HCM đạt khoảng 30.000 tỷ đồng, tăng 12% so với cùng kỳ năm trước.
Khoản tín dụng này hiện chiếm khoảng 1,9% tổng dư nợ tín dụng bất động sản trên địa bàn, cho thấy quy mô cho vay đối với nhóm bất động sản phục vụ du lịch, nghỉ dưỡng vẫn chiếm tỷ trọng tương đối nhỏ trong tổng tín dụng địa ốc.
Trong cơ cấu dư nợ, khoảng 18.400 tỷ đồng được dành cho hoạt động xây dựng, cải tạo, mua hoặc thuê nhà hàng, khách sạn, chiếm hơn 60% tổng dư nợ của phân khúc.
Theo Phó Giám đốc Ngân hàng Nhà nước Khu vực 2, với tỷ trọng dư nợ dưới 2%, việc loại phần dư nợ tăng thêm của nhóm nhà hàng, khách sạn, khu du lịch và nghỉ dưỡng khỏi cách tính dư nợ tín dụng bất động sản có thể tạo thêm dư địa để các tổ chức tín dụng chủ động phân bổ vốn cho lĩnh vực du lịch.
Động thái này cũng được kỳ vọng giúp doanh nghiệp và hộ kinh doanh trong ngành du lịch có thêm điều kiện tiếp cận nguồn vốn để đầu tư, mở rộng hoạt động. Du lịch hiện được xác định là một trong những động lực tăng trưởng kinh tế và là ngành kinh tế mũi nhọn theo Nghị quyết 26 của Bộ Chính trị.
Ngân hàng Nhà nước Khu vực 2 cho rằng tác động của chính sách không chỉ nằm ở việc bổ sung nguồn vốn cho các cơ sở lưu trú. Khi hoạt động du lịch được thúc đẩy, nhu cầu tiêu dùng, mua sắm, sử dụng dịch vụ ngân hàng và thanh toán không tiền mặt tại các khu vui chơi, nhà hàng, khách sạn cũng có thể gia tăng.
Trước đó, ngày 16/9, Ngân hàng Nhà nước cho biết các tổ chức tín dụng sẽ không phải phân loại phần dư nợ tăng thêm so với cuối năm 2025 của nhóm nhà hàng, khách sạn, khu du lịch và nghỉ dưỡng vào dư nợ bất động sản.
Theo đó, phần tín dụng tăng thêm dành cho nhóm này sẽ không tính vào giới hạn tăng trưởng tín dụng bất động sản, nhưng vẫn nằm trong hạn mức tăng trưởng tín dụng chung được cấp cho từng tổ chức tín dụng.
Đánh giá về thay đổi này, ông Đinh Đức Quang, Giám đốc Khối Kinh doanh tiền tệ UOB Việt Nam, cho rằng chính sách không đồng nghĩa với việc nới room tín dụng tổng thể hay mở rộng cho vay đối với hoạt động đầu cơ bất động sản.
Theo ông Quang, bản chất của điều chỉnh là phân loại lại một số khoản vay trong phạm vi tín dụng bất động sản, qua đó tách các khoản tín dụng phục vụ trực tiếp cho hoạt động du lịch khỏi nhóm bất động sản thông thường.
Việc phân loại lại có thể làm yêu cầu giám sát tín dụng trở nên phức tạp hơn. Tuy nhiên, theo chuyên gia, đây là hướng điều chỉnh nhằm tạo điều kiện để nguồn vốn được phân bổ phù hợp hơn cho hạ tầng và các dịch vụ phục vụ ngành du lịch.
Thiên Cầm
Link nội dung: https://nhaquanly.vn/tphcm-co-30000-ty-dong-tin-dung-chay-vao-du-lich-nghi-duong-a19495.html